Préventes immobilières en Chine : pourquoi Pékin ne peut pas supprimer ce système d’un coup

En quelques jours de fin août 2025, la Chine a franchi plusieurs seuils dans la gestion de sa crise immobilière. La liquidation des actifs onshore d’Evergrande a été lancée. Son fondateur Hui Ka Yan a été condamné à la prison à vie. Et les régulateurs ont publié une série de nouvelles règles sur le financement de la promotion immobilière. Derrière cette séquence coordonnée, une question reste entière : pourquoi Pékin ne supprime-t-il pas purement et simplement les préventes de logements, ce système qui a alimenté la bulle et laissé des milliers d’acheteurs sans logement ? La réponse révèle un dilemme structurel que les autorités chinoises gèrent avec beaucoup plus de prudence qu’il n’y paraît.
- La Chine durcit les règles autour des préventes immobilières, sans les interdire.
- Supprimer ce système d’un coup ferait plonger des promoteurs déjà fragiles.
- Pékin cherche à passer d’un modèle financé par la dette à un modèle plus sain, sans provoquer une nouvelle crise.
- La transition sera longue et volontairement progressive.
Le système des préventes : un moteur de croissance devenu bombe à retardement
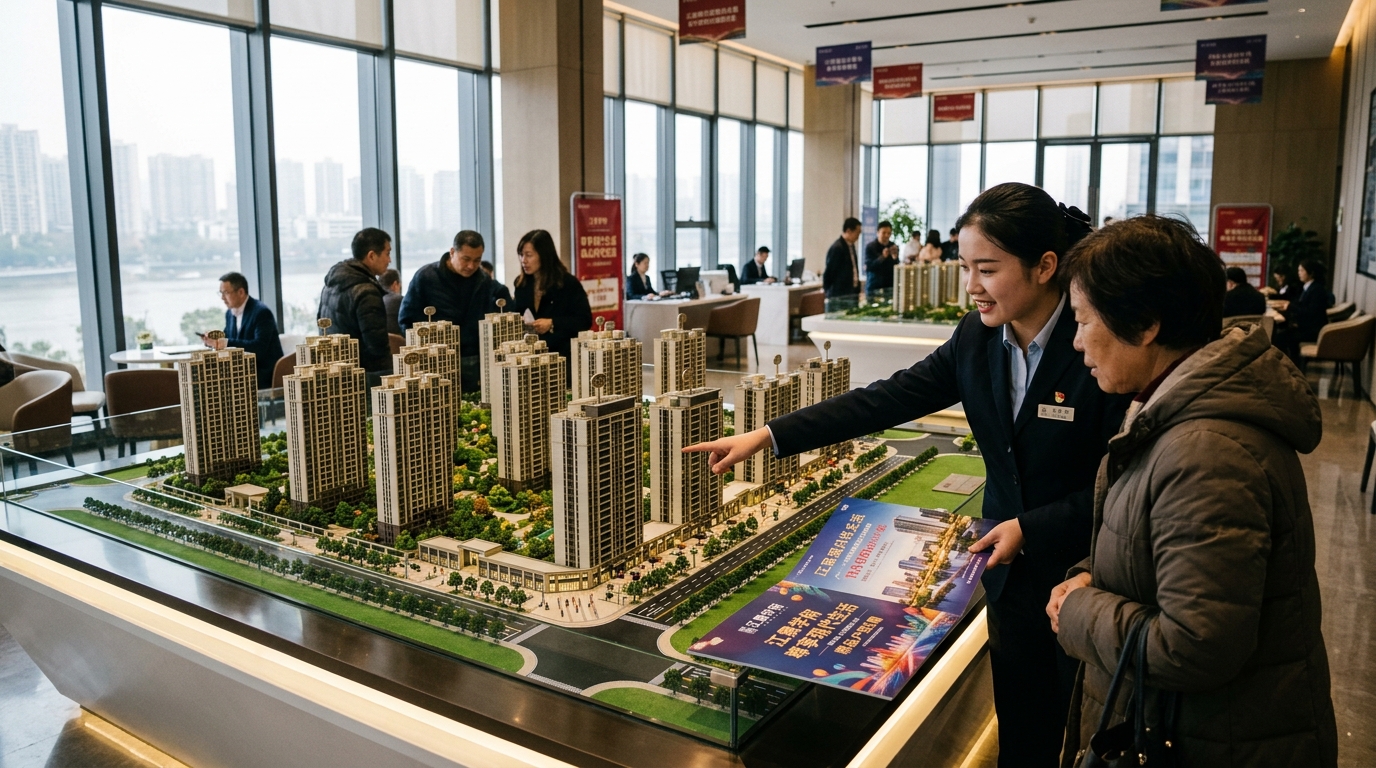
En Chine, les préventes immobilières permettent aux acheteurs de payer un appartement des années avant sa livraison. Pour les promoteurs, ce mécanisme offrait un financement immédiat et bon marché. Sans règles strictes sur l’utilisation de ces fonds, ils ont pu financer leur expansion à toute vitesse.
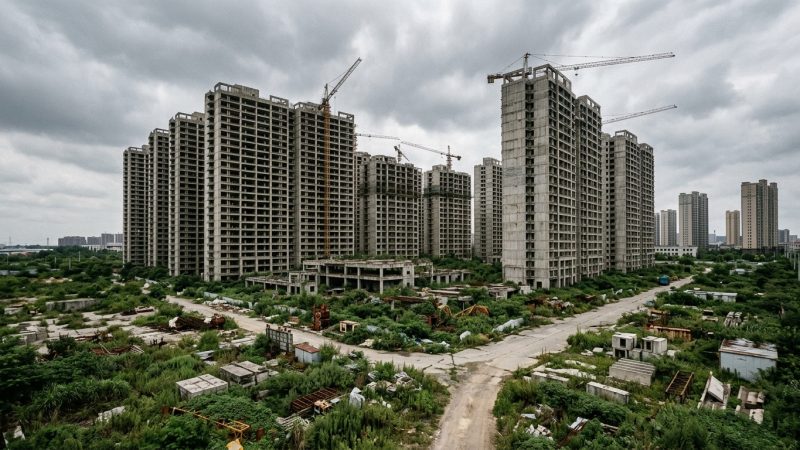
Le résultat est bien connu. Des milliards de yuans ont été détournés de leur destination première. Des chantiers ont été abandonnés. Des centaines de milliers de ménages se retrouvent propriétaires de logements inachevés, les fameux « bâtiments à queue pourrie ». La colère sociale est réelle et documentée.
C’est précisément ce système qu’Evergrande a poussé à l’extrême. La condamnation de son fondateur à la prison à vie pour crimes financiers marque officiellement la fin d’une époque. L’affaire Evergrande, avec ses préventes détournées à grande échelle, a cristallisé ce que le modèle comportait de plus risqué.
- Le secteur immobilier est en déclin depuis six ans en Chine.
- Des promoteurs privés parmi les plus grands du monde ont fait défaut depuis 2021.
- Les revenus fonciers des collectivités locales ont chuté de manière significative, fragilisant leurs finances.
- Des centaines de milliers de logements achetés sur plan restent inachevés à travers le pays.
- Le système de préventes immobilières existe en Chine depuis les années 1990. Il a permis une urbanisation rapide mais a aussi encouragé un endettement massif des promoteurs.
- Depuis 2021, une série de défauts de paiement parmi les grands promoteurs privés a révélé l’ampleur des risques systémiques accumulés.
- Pékin a multiplié les plans de soutien depuis 2022, sans parvenir à inverser durablement la tendance du marché.
Les nouvelles règles : un resserrement ciblé, pas une suppression
Les mesures publiées fin août 2025 sont significatives. La banque centrale, le ministère du logement et les régulateurs financiers ont agi de concert. Le message est clair : les fonds issus des préventes ne peuvent plus financer librement d’autres opérations. L’accès des promoteurs à l’argent des prêts hypothécaires est conditionné à la livraison effective des logements.
Ce dispositif vise directement l’abus principal : des promoteurs qui utilisaient les paiements des acheteurs comme trésorerie générale, sans garantie de livraison. Sur ce point, les régulateurs ont agi avec précision.
Mais l’interdiction totale des préventes n’est pas à l’ordre du jour. Pékin dit vouloir « promouvoir vigoureusement » les ventes après construction. Dans les faits, les autorités répètent cette orientation depuis des années, sans jamais franchir le pas d’une réforme contraignante.
Pourquoi une interdiction totale est un risque que Pékin refuse d’assumer
La logique de la prudence est économique, pas politique. Les préventes restent aujourd’hui l’une des principales sources de trésorerie des promoteurs. Supprimer ce canal du jour au lendemain forcerait les entreprises à se financer uniquement par le crédit bancaire ou leurs fonds propres. Ces deux ressources sont rares et chères dans le contexte actuel.
Le scénario redouté est simple. Des promoteurs déjà fragilisés, privés de leurs liquidités habituelles, ne pourraient plus payer les chantiers en cours. On se retrouverait exactement dans la situation que la politique essaie de corriger : des logements en suspens, des acheteurs lésés, une crise de confiance.
Les promoteurs en meilleure santé, eux, adopteraient probablement une posture défensive. Moins de nouveaux projets, moins d’achats de terrains. Or les revenus tirés des ventes de foncier alimentent directement les budgets des collectivités locales, déjà sous forte tension.
Le cercle vicieux des finances locales
Ce point mérite une attention particulière. En Chine, les gouvernements locaux dépendent largement des cessions de terrain aux promoteurs pour financer leurs dépenses. Moins de projets immobiliers, c’est moins de revenus fonciers. Et moins de revenus fonciers, c’est une capacité d’investissement public réduite, dans des territoires déjà contraints par leur dette.
La réforme du financement immobilier ne peut donc pas être traitée isolément. Elle touche à l’architecture fiscale du modèle de croissance local. C’est l’une des raisons pour lesquelles Pékin avance par séquences courtes, ajuste, et observe – plutôt que de trancher brutalement.
Le « nouveau modèle de développement immobilier » : un chantier de longue haleine
Les régulateurs évoquent un « nouveau modèle de développement immobilier ». Ce concept reste encore largement à construire. L’idée centrale est de substituer progressivement aux préventes des sources de financement plus stables : prêts bancaires encadrés, fonds propres des promoteurs, obligations adossées à des actifs.
Mais cette transition suppose une condition préalable : que les promoteurs soient financièrement capables de la traverser. C’est pourquoi la partie la moins visible du paquet de mesures – celle qui promet de satisfaire les « besoins raisonnables » de financement des promoteurs – est peut-être la plus stratégique.
Pékin cherche à ne pas tuer le patient avant de l’avoir guéri. Reformater le financement d’un secteur qui représente une part majeure du PIB chinois ne peut pas se faire à la vitesse d’un décret.
Un équilibre entre réforme structurelle et stabilité macroéconomique
Le dilemme est au cœur de la stratégie chinoise. D’un côté, maintenir les préventes alimente un système risqué et moralement difficile à défendre face aux acheteurs floués. De l’autre, les supprimer trop vite administrerait un choc de liquidité à un secteur qui n’a pas encore retrouvé sa stabilité.
Beijing navigue donc entre deux impératifs contradictoires : nettoyer les pratiques passées et préserver la capacité des promoteurs à continuer à construire. Aucune solution simple n’existe. Le gradualisme n’est pas de l’indécision. C’est un calcul de risques dans un contexte où une erreur de séquençage peut se traduire par des centaines de milliers de logements supplémentaires non livrés.
- Les préventes immobilières restent légales en Chine, mais leurs règles d’utilisation sont sérieusement durcies.
- Une interdiction totale risquerait d’aggraver la crise des chantiers inachevés qu’elle cherche à résoudre.
- Le secteur immobilier impacte directement les finances des collectivités locales : la réforme ne peut pas être isolée.
- Pékin choisit une transition longue et séquencée, pas un traitement de choc.
- La priorité immédiate est de rendre les promoteurs capables de survivre à la réforme avant de les y soumettre pleinement.
La prudence de Pékin sur les préventes immobilières n’est pas une faiblesse : c’est une gestion lucide d’un système dont le démantèlement rapide ferait plus de dégâts que le maintien temporaire. Le vrai problème de l’immobilier chinois n’est pas un manque de volonté réformatrice, mais la taille et la complexité du système à réformer. Un secteur qui a porté une part disproportionnée de la croissance pendant vingt ans ne se restructure pas en quelques trimestres. Les marchés occidentaux feraient bien de résister à la tentation d’interpréter chaque demi-mesure comme de l’hésitation : Beijing construit une transition, pas une révolution. Ce qui manque encore, c’est un modèle de remplacement suffisamment solide pour absorber le choc quand les préventes seront vraiment réduites.
Une réforme qui se mesure en années, pas en trimestres
Le secteur immobilier chinois entre dans une phase de transition profonde. Les actes symboliques – la liquidation d’Evergrande, la condamnation de Hui Ka Yan – marquent la fin d’un cycle. Mais la reconstruction du modèle de financement sera l’œuvre de plusieurs années, avec des ajustements réguliers et des reculs inévitables.
Le vrai baromètre à surveiller n’est pas le rythme des annonces, mais la capacité des promoteurs survivants à financer de nouveaux projets par des voies pérennes. C’est à cette aune que le « nouveau modèle » deviendra réel.
Et vous, pensez-vous que la Chine peut réformer son marché immobilier sans déclencher une nouvelle vague de chantiers abandonnés ? Partagez votre analyse en commentaire.
Sources : South China Morning Post