Sichuan : la mine de lithium Jiada révèle un filon 70 % plus grand que prévu

La mine de lithium Jiada, dans le Sichuan, vient d’enregistrer une extension majeure de ses ressources. Son gisement total atteint désormais 2,53 millions de tonnes d’équivalent carbonate de lithium, après une hausse de 70,5 % validée par le ministère des Ressources naturelles. Cette découverte arrive à un moment précis : la Chine reste dépendante de l’étranger pour 60 % de ses approvisionnements en lithium, alors même que sa filière batterie s’impose comme la première du monde. La tension entre l’ambition industrielle chinoise et sa vulnérabilité minière est au cœur de cet enjeu.
- Le gisement Jiada passe de 1,48 à 2,53 millions de tonnes d’équivalent carbonate de lithium.
- La Chine couvre encore 40 % de ses besoins en lithium via ses propres mines.
- La campagne d’exploration nationale lancée en 2021 continue de porter ses fruits.
- Pékin vise à réduire sa dépendance aux importations d’Australie, du Chili et d’Argentine.
Un gisement qui change d’échelle dans le Sichuan
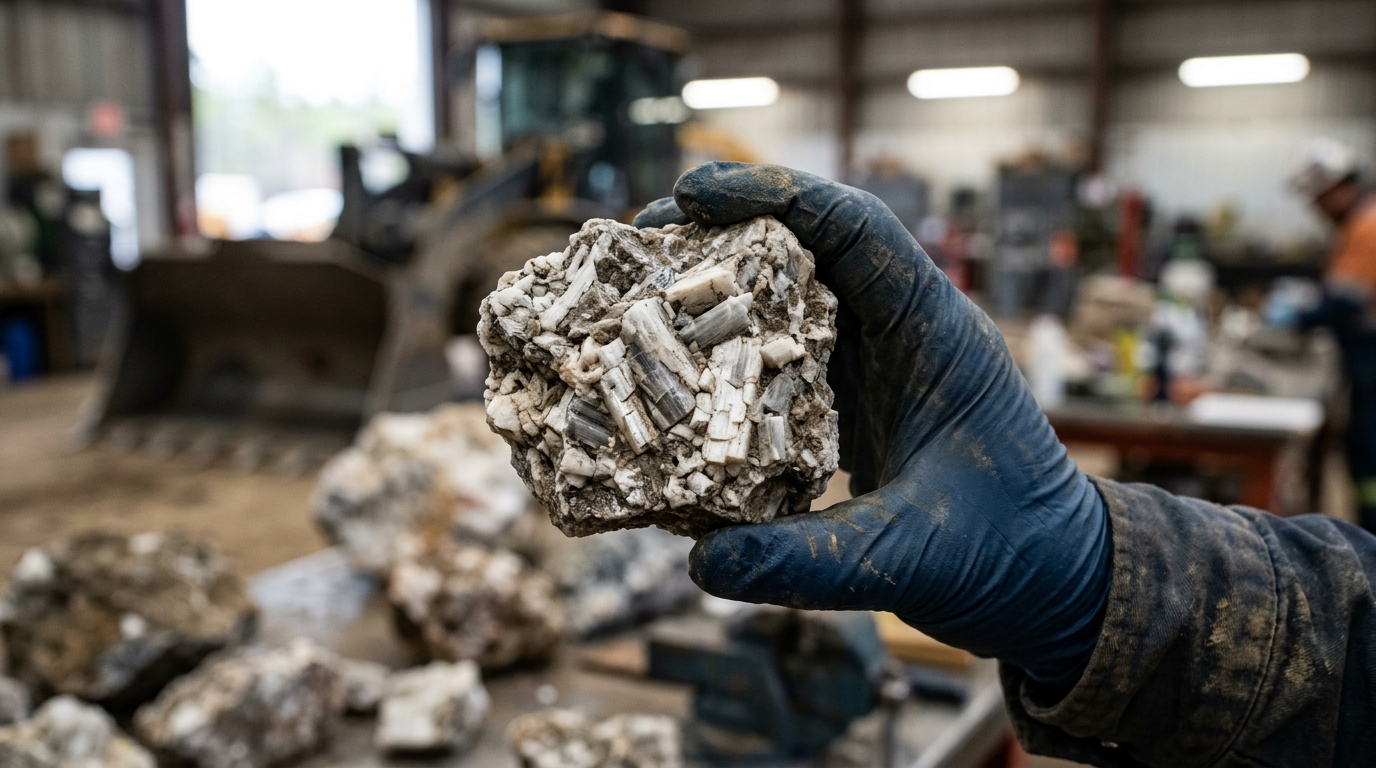
La société Dazhong Mining, opérateur de la mine Jiada, a officialisé l’extension dans un document déposé auprès des autorités. Les nouvelles ressources représentent 33,52 millions de tonnes de minerai, avec une teneur moyenne en oxyde de lithium de 1,26 %. Ce niveau de teneur est élevé pour un gisement de roche dure, ce qui renforce la valeur économique du site.
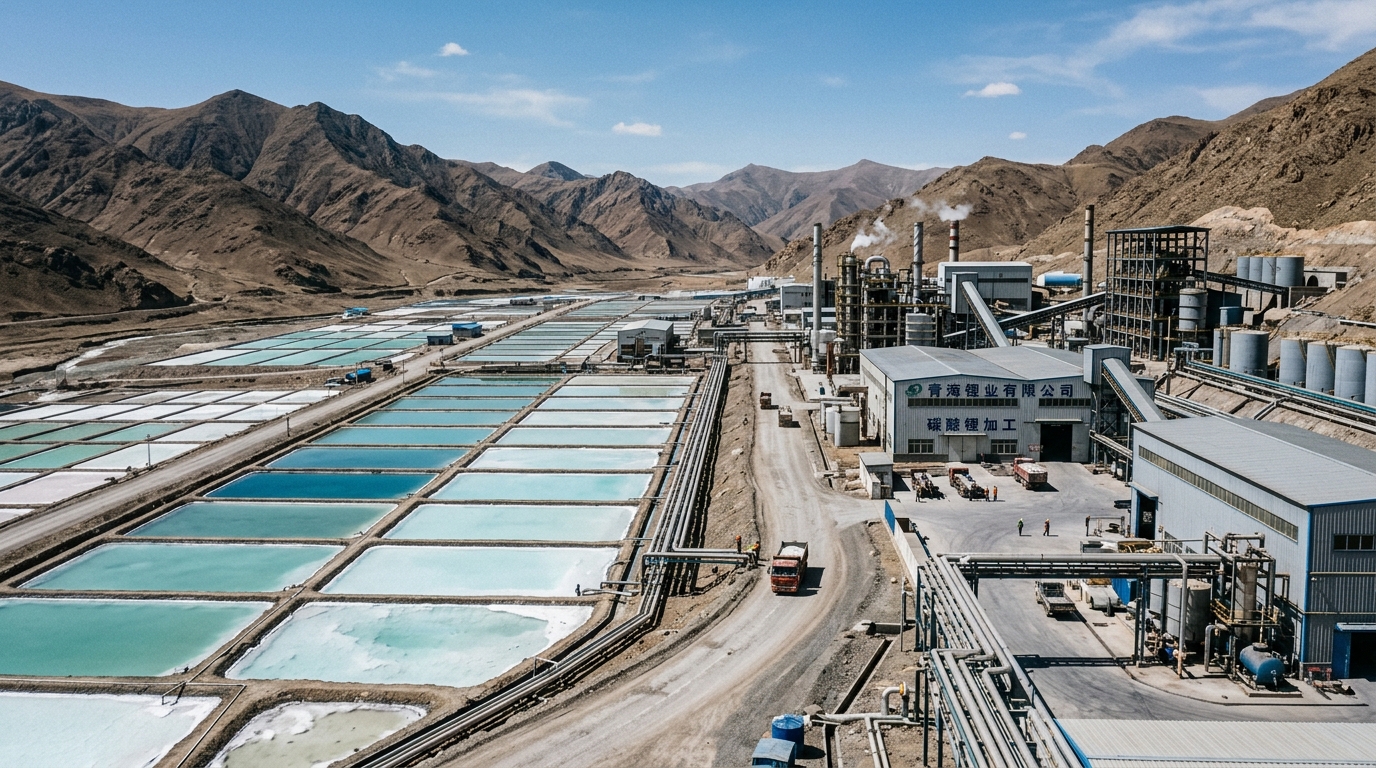
La production potentielle est concrète. À pleine capacité, avec une extraction approuvée de 2,6 millions de tonnes de minerai par an, Jiada pourrait produire environ 50 000 tonnes de carbonate de lithium annuellement. Les permis d’exploitation sont encore en cours d’obtention, mais la trajectoire est tracée.
Wang Denghong, directeur de l’Institut des ressources minérales à l’Académie chinoise des sciences géologiques, souligne que cette extension renforcera « la base de ressources en lithium de l’ouest du Sichuan » et contribuera à « réduire la dépendance aux sources étrangères ».
- 2,53 millions de tonnes d’équivalent carbonate de lithium : total des ressources enregistrées à Jiada.
- +70,5 % : hausse des ressources par rapport à l’estimation précédente de 1,48 million de tonnes.
- 50 000 t/an : production annuelle de carbonate de lithium envisagée à pleine capacité.
- 60 % : part des besoins chinois en lithium couverts par des importations en 2025.
- 16,5 % : part de la Chine dans les réserves mondiales de lithium selon la China Geological Survey (janvier 2025).
- 8 : nombre de nouveaux gisements de lithium identifiés en Chine en 2025.
- La Chine a lancé en 2021 une vaste campagne d’exploration nationale pour sécuriser ses approvisionnements en énergie et en minéraux stratégiques.
- Jiada se situe dans une « ceinture asiatique du lithium » s’étirant sur 2 800 km à travers l’ouest de la Chine, qui concentre l’essentiel des ressources nationales de lithium en roche dure. Deux groupes miniers chinois développent également des ressources stratégiques au Tibet, dans le cadre d’un accord public-privé inédit.
- L’Australie, le Zimbabwe, le Brésil, le Chili et l’Argentine sont les principales sources d’importation de lithium pour la Chine.
Une dépendance structurelle que la mine seule ne résoudra pas
La Chine est le premier marché mondial de véhicules électriques. Elle abrite les plus grands fabricants de batteries, à commencer par CATL et BYD. Pourtant, 60 % de son lithium vient de l’étranger. Ce paradoxe est au cœur de la stratégie d’exploration accélérée des cinq dernières années.
Les importations proviennent de plusieurs continents. L’Australie et le Zimbabwe fournissent des concentrés de lithium sous forme de roche. Le Chili et l’Argentine exportent du carbonate de lithium, extrait des salars. Cette diversité géographique protège partiellement la Chine contre un choc d’approvisionnement unique. Mais elle expose le pays aux décisions politiques de gouvernements qu’il ne contrôle pas.
En janvier 2025, la China Geological Survey estimait que la Chine détenait 16,5 % des réserves mondiales connues, la plaçant au deuxième rang mondial. La progression récente des découvertes modifie ce classement à la marge. Elle ne supprime pas, à court terme, la nécessité des importations.
Une ceinture lithium qui redessine la géologie stratégique de la Chine
Jiada n’est pas un site isolé. Elle appartient à une zone minérale qui s’étend de West Kunlun à Songpan et Garze, sur environ 2 800 km. Les géologues chinois appellent cet ensemble la « ceinture asiatique du lithium ». C’est dans ce couloir que se concentre l’essentiel du lithium en roche dure du pays.
Les découvertes récentes s’y multiplient. En 2024, les autorités du Sichuan ont annoncé un gisement significatif à Murong, dans le comté de Yajiang, avec environ 990 000 tonnes d’oxyde de lithium. En juillet de la même année, la province du Hunan a révélé que son gisement de Jijiaoshan contenait 490 millions de tonnes de minerai. Au total, la Chine a identifié huit nouveaux gisements de lithium en 2025 sur l’ensemble de son territoire.
Cette concentration géographique crée une double réalité. Les ressources existent. Mais les extraire dans des zones reculées, à haute altitude et souvent sans infrastructure adaptée, impose des délais et des coûts importants.
Pourquoi le lithium est devenu un enjeu de souveraineté industrielle
Le lithium n’est pas une matière première comme les autres. Il est au cœur des batteries lithium-ion, qui équipent les véhicules électriques, les systèmes de stockage d’énergie et une large gamme d’appareils électroniques grand public. Pour la Chine, qui domine la chaîne de production de ces batteries, l’accès au lithium conditionne directement sa compétitivité industrielle.
La filière batterie chinoise a connu une croissance spectaculaire ces dix ans. Elle s’appuie sur une chaîne industrielle quasi complète, de l’extraction à la cellule finie. Mais cette chaîne a un maillon faible : l’amont minier reste exposé aux aléas internationaux. C’est précisément ce que la campagne d’exploration lancée en 2021 cherche à corriger.
Wang Denghong résume l’enjeu avec clarté : l’extension de Jiada doit « aider à réduire la dépendance aux sources étrangères ». La formule est sobre. Elle traduit une priorité politique réelle, visible dans l’accélération des permis d’exploration et dans le financement public de la prospection géologique.
La campagne d’exploration de 2021 : un pari qui commence à payer
Pékin a lancé en 2021 une campagne nationale d’exploration minière, centrée sur les ressources énergétiques et les minéraux stratégiques. Cinq ans plus tard, les résultats sont tangibles. L’extension de Jiada en est l’illustration la plus récente, mais non la seule.
Cette politique repose sur plusieurs leviers :
- Le financement public de la prospection géologique dans des zones peu explorées.
- L’accélération des procédures de validation et d’enregistrement des ressources.
- L’association d’acteurs publics et privés pour partager les risques d’exploration, comme l’illustre l’accord minier au Tibet.
- La montée en compétence des équipes géologiques chinoises, capables de détecter des extensions là où les anciens relevés étaient incomplets.
Le cas Jiada illustre précisément ce dernier point. Le gisement était connu. C’est une détection plus fine qui a révélé un filon 70 % plus large que le périmètre initial.
- Jiada atteint 2,53 millions de tonnes de LCE, un record pour un gisement de roche dure en Chine.
- La Chine reste à 60 % dépendante du lithium importé malgré ses réserves domestiques en hausse.
- Huit nouveaux gisements ont été identifiés en 2025, fruit d’une campagne d’exploration lancée en 2021.
- La production effective attend encore l’obtention des permis miniers et opérationnels.
- La « ceinture asiatique du lithium » dans l’ouest chinois concentre l’essentiel du potentiel national.
La Chine applique à ses ressources minières la même logique qu’à ses industries stratégiques : identifier l’exposition, financer la réponse, accélérer l’exécution. L’extension de Jiada n’est pas un coup de chance géologique. C’est le résultat d’une politique publique cohérente, lancée cinq ans plus tôt, qui produit des effets mesurables.
Pour l’Europe et la France, le signal est direct. La Chine sécurise son amont industriel pendant que l’Europe négocie des accords d’approvisionnement sans filière de transformation propre. La dépendance européenne au lithium extérieur est structurellement plus risquée, faute d’investissement comparable dans l’exploration domestique.
Le lecteur français devrait retenir une chose : chaque tonne de lithium sécurisée en Chine renforce un avantage compétitif dans les batteries et les véhicules électriques qui s’exprimera sur les marchés mondiaux dans les années qui viennent.
Une course à l’amont qui ne fait que commencer
L’extension de Jiada est une bonne nouvelle pour Pékin. Elle ne résout pas seule le problème de dépendance. Le délai entre la validation d’un gisement et sa pleine exploitation se compte en années. Les permis ne sont pas encore obtenus. L’infrastructure d’accès dans l’ouest du Sichuan reste un défi réel.
Mais la direction est claire. La Chine construit méthodiquement un socle minier domestique pour soutenir sa filière batterie. Chaque découverte réduit marginalement l’exposition aux marchés étrangers et renforce la position de négociation avec les pays fournisseurs.
Cette course à l’amont lithium est l’un des enjeux industriels les moins visibles mais les plus structurants de la décennie. Partagez votre analyse en commentaire : pensez-vous que la Chine peut réduire significativement sa dépendance au lithium importé d’ici 2030 ?
Sources : South China Morning Post