Énergie : pourquoi la Chine accélère sa transition trois fois plus vite que les pays exportateurs

Les pays qui importent du pétrole et du gaz avancent trois fois plus vite dans la transition énergétique que ceux qui en exportent. C’est le constat central du rapport 2026 de DNV, cabinet de gestion des risques spécialisé dans l’énergie. Pour la Chine, ce chiffre n’est pas une surprise : c’est la traduction chiffrée d’une stratégie délibérée. Pékin transforme sa dépendance aux combustibles fossiles importés en moteur d’accélération vers les renouvelables – et le conflit en cours au Moyen-Orient ne fait qu’amplifier cette dynamique.
- Les pays importateurs d’énergie (Chine, Inde, Europe) déploient les énergies propres trois fois plus vite que les exportateurs (Moyen-Orient, Amérique du Nord, Russie).
- Le conflit autour du détroit d’Ormuz pousse Pékin à accélérer son indépendance énergétique.
- La Chine cumule deux rôles : grand importateur de fossiles et premier fabricant mondial de technologies propres.
- D’ici 2060, l’électricité devrait couvrir plus de 50 % de la demande énergétique finale chinoise.
Un fossé qui se creuse entre importateurs et exportateurs
Sur les cinq dernières années, la part des énergies non fossiles dans le mix primaire de la Chine, de l’Inde et de l’Europe a progressé de 2,2 points de pourcentage. Dans le même temps, le Moyen-Orient, l’Amérique du Nord et la Russie n’ont gagné que 0,7 point. L’écart est net. Il reflète une logique simple : quand on dépend des importations, chaque baril acheté à l’étranger représente une vulnérabilité. Réduire cette vulnérabilité, c’est aussi réduire l’exposition aux marchés volatils.
Knut Orbeck-Nilsen, directeur général de DNV, résume ainsi : « Les stratégies de transition sont désormais étroitement liées aux intérêts nationaux. » Cette phrase dit l’essentiel. La décarbonation n’est plus seulement une question climatique. C’est devenue une question de sécurité d’approvisionnement.
- +2,2 points de pourcentage : gain en énergies non fossiles sur 5 ans pour la Chine, l’Inde et l’Europe.
- +0,7 point seulement pour le Moyen-Orient, l’Amérique du Nord et la Russie sur la même période.
- +62 % : croissance projetée de la demande d’électricité en Chine, Europe et Inde sur les vingt prochaines années.
- +47 % : croissance projetée pour l’Amérique du Nord, le Moyen-Orient et la Russie sur la même période.
- 50 % : part de l’électricité dans la demande énergétique finale chinoise visée d’ici 2060, contre 27 % aujourd’hui.
- 40 % : part projetée du Moyen-Orient dans la production mondiale de pétrole en 2050, contre 50 % estimé l’an dernier.
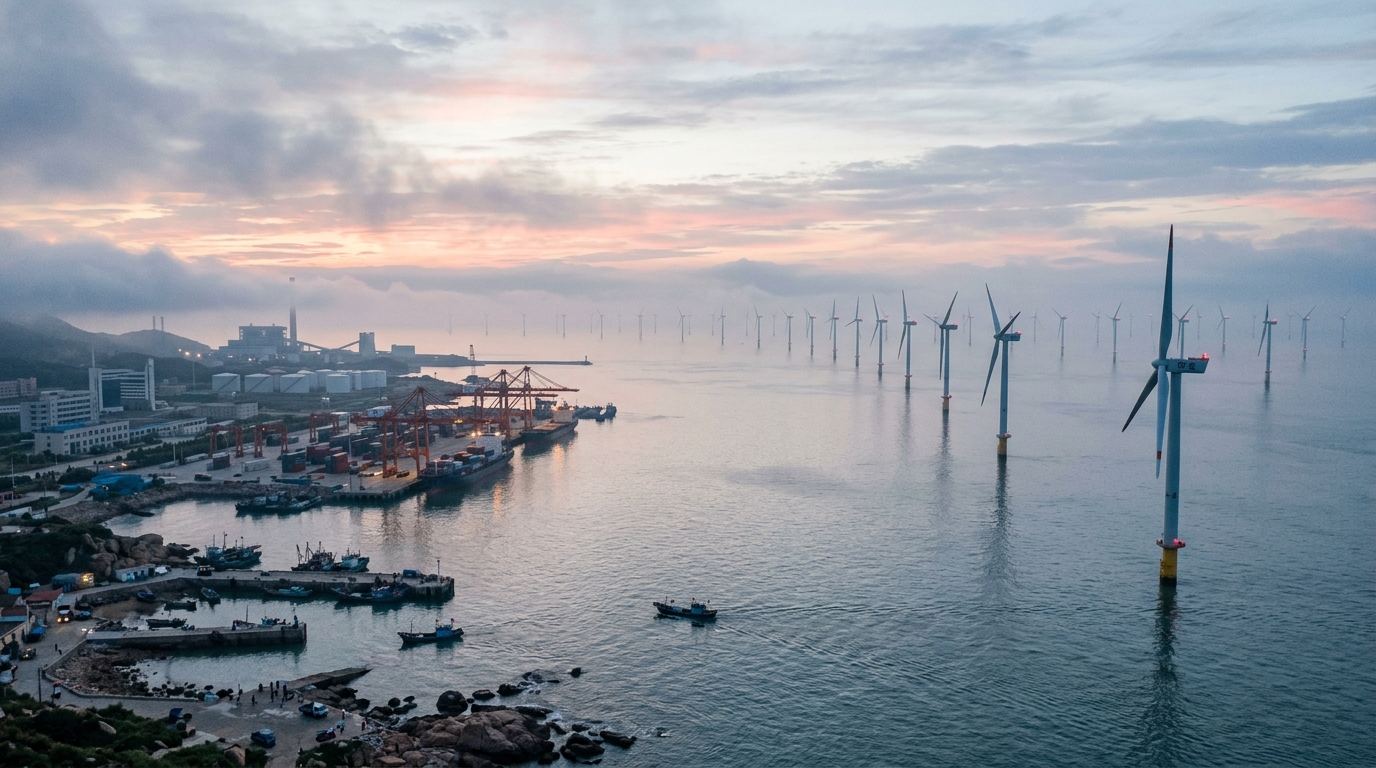
- La Chine est l’un des premiers importateurs mondiaux de pétrole et de gaz, avec des achats massifs au Moyen-Orient. Elle s’est aussi imposée comme le premier fabricant mondial de panneaux solaires, d’éoliennes et de batteries.
- Pékin a fixé deux objectifs climatiques officiels : un pic d’émissions avant 2030 et la neutralité carbone avant 2060. La sécurité énergétique figure parmi les motivations explicites de ces engagements.
- Le rapport DNV de 2026 intègre pour la première fois l’impact du conflit autour du détroit d’Ormuz sur les trajectoires de transition énergétique mondiales.
Le conflit au Moyen-Orient, accélérateur inattendu
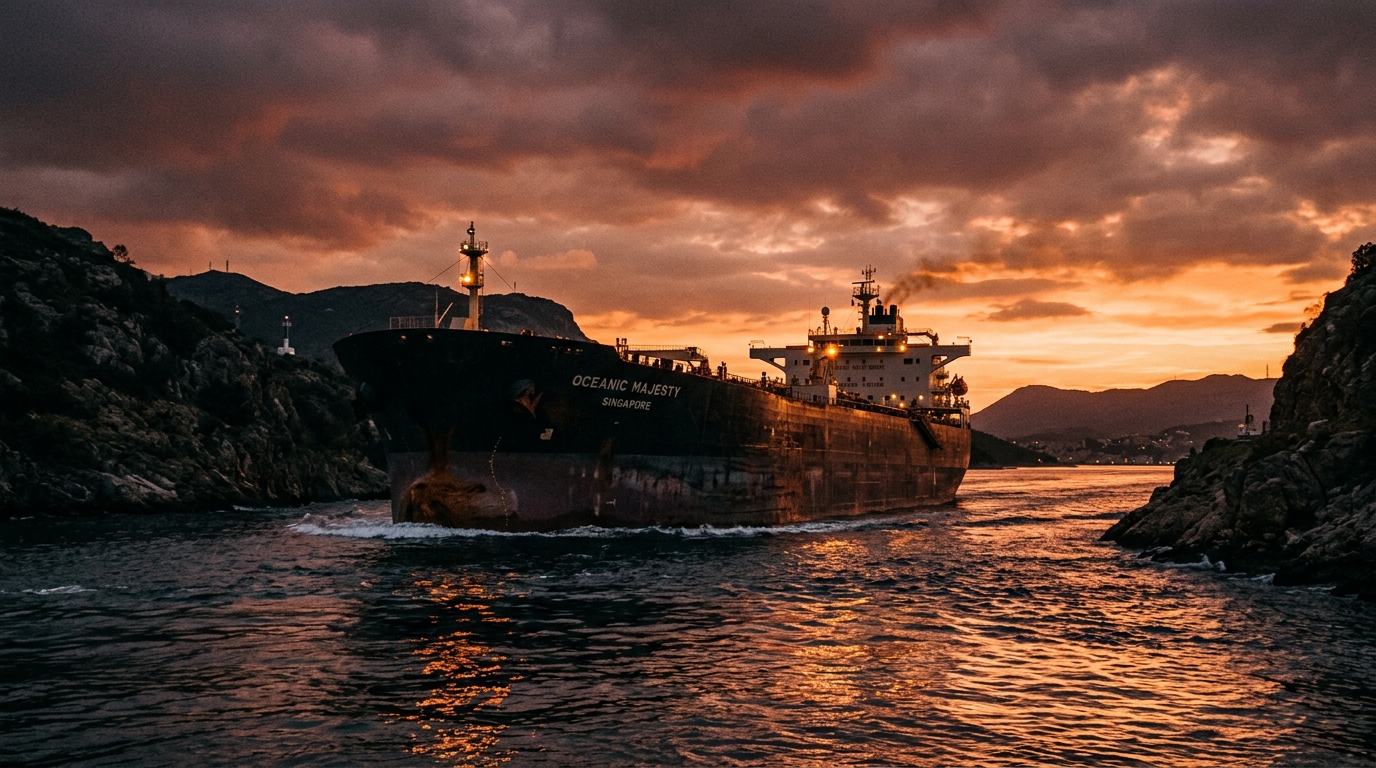
Depuis le début du conflit États-Unis – Israël contre l’Iran en février 2026, le détroit d’Ormuz est sous tension. Ce point de passage stratégique concentre une part considérable du commerce pétrolier mondial. Pour la Chine, dont les importations de brut transitent en grande partie par cette voie, la menace est concrète.
DNV note que la perturbation est « parmi les plus sévères de l’histoire ». Mais son impact a été « atténué par les réserves stratégiques, notamment en Chine ». Pékin avait anticipé. Cette capacité à absorber le choc ne retire pas la pression : elle la déplace vers une urgence structurelle. Si la dépendance aux importations est un risque, il faut la réduire – vite.
Le résultat direct : les projections sur le Moyen-Orient se dégradent. Sa part dans la production mondiale de pétrole en 2050 tombe à 40 % dans le nouveau scénario DNV, contre 50 % prévu l’an passé. Un recul de dix points en un an de projection. C’est significatif.
La Chine dans une position double : acheteur et fournisseur
La singularité chinoise tient à cette combinaison rare. D’un côté, la Chine reste un grand importateur de fossiles. De l’autre, elle fournit au monde les outils de la transition : panneaux solaires, éoliennes, batteries. Elle est à la fois du côté de la demande fossile et du côté de l’offre propre.
DNV le dit explicitement : « La Chine donne le tempo de l’électrification. » D’ici 2060, l’électricité devrait représenter plus de 50 % de la demande énergétique finale du pays. C’est une hausse de 85 % par rapport au niveau actuel de 27 %. Ce chiffre illustre l’ampleur du chantier – et la vitesse à laquelle il avance.
Cette dualité positionne Pékin de façon unique dans la recomposition mondiale de l’énergie. Elle exporte les technologies qui permettent aux autres pays de réduire leur dépendance aux fossiles, tout en réduisant la sienne. Pour l’Europe, cette réalité a une implication directe : accélérer la transition, c’est aussi potentiellement renforcer la dépendance aux équipements chinois. C’est précisément le défi analysé dans la question de la transition énergétique européenne face à la domination industrielle de Pékin.
Une électrification qui creuse l’écart à l’horizon 2050
La demande d’électricité va croître de façon inégale selon les régions. En Chine, en Inde et en Europe, elle progressera de 62 % en moyenne sur les vingt prochaines années, selon DNV. En Amérique du Nord, au Moyen-Orient et en Russie, la hausse sera de 47 %.
Ces chiffres traduisent un choix de modèle. Les pays importateurs parient sur l’électricité – produite localement et de plus en plus à partir de sources renouvelables – pour s’affranchir des marchés pétroliers. Les pays exportateurs font le choix inverse : ils restent liés à leurs ressources fossiles, même s’ils électrifient aussi, par souci d’efficacité et de compétitivité.
Le résultat à long terme peut être lu comme un rapport de force en train de se renverser. Les fournisseurs d’énergie fossile conservent aujourd’hui un avantage économique considérable. Mais si la demande mondiale de pétrole recule, leur position s’érode. Et ce recul semble maintenant plus rapide que prévu.
Un objectif climatique mondial encore loin du compte
DNV projette une réduction des émissions mondiales de 44 % par rapport aux niveaux actuels d’ici 2050. C’est une progression réelle. Mais ce n’est même pas la moitié du chemin vers la neutralité carbone. Le rapport ne laisse pas de place à l’optimisme excessif sur ce point.
Pour la Chine, les objectifs officiels (pic d’émissions avant 2030, neutralité carbone avant 2060) restent ambitieux. La trajectoire actuelle montre une accélération réelle. Mais l’économie chinoise reste encore fortement dépendante du charbon pour sa production électrique de base. La vitesse de déploiement des renouvelables est impressionnante ; la réduction effective des émissions totales sera le vrai test.
- Les pays importateurs d’énergie avancent trois fois plus vite dans la transition que les exportateurs, selon DNV.
- La Chine vise 50 % d’électricité dans sa consommation finale d’ici 2060, contre 27 % aujourd’hui.
- Le conflit autour du détroit d’Ormuz a accéléré la prise de conscience sur les risques d’approvisionnement.
- La part du Moyen-Orient dans la production mondiale de pétrole en 2050 est revue à la baisse : 40 % au lieu des 50 % projetés l’an passé.
- Les émissions mondiales ne baisseront que de 44 % d’ici 2050 : loin de la neutralité carbone.
La Chine ne subit pas la transition énergétique mondiale : elle en tire parti. Sa position de principal fabricant de technologies propres lui permet de transformer une contrainte géopolitique – la dépendance aux fossiles importés – en levier industriel. Chaque perturbation sur les marchés pétroliers renforce la logique de son investissement dans les renouvelables.
Pour l’Europe, le message est double. Elle accélère elle aussi sa transition, mais sans disposer de la même chaîne industrielle. Réduire la dépendance au gaz russe ou au pétrole du Moyen-Orient ne sert à rien si c’est pour dépendre des panneaux solaires et des batteries chinoises. La réponse est industrielle, pas seulement tarifaire.
Ce que le lecteur français devrait en retenir : l’énergie est redevenue un enjeu de souveraineté. Les pays qui l’ont compris le plus tôt – et qui ont investi en conséquence – dictent aujourd’hui le rythme.
La transition énergétique, nouveau terrain du rapport de force mondial
Le rapport DNV 2026 marque un tournant dans la façon de lire la transition énergétique. Elle n’est plus seulement une réponse au changement climatique. Elle est devenue un instrument de politique étrangère, de sécurité nationale et de compétitivité industrielle.
Les pays qui accélèrent le font pour des raisons pragmatiques autant qu’environnementales. La Chine illustre cette logique mieux que tout autre pays. Sa transition est rapide parce qu’elle est utile – à sa sécurité d’approvisionnement, à son industrie, à sa position dans les échanges mondiaux.
Les pays exportateurs de fossiles, eux, n’ont pas les mêmes incitations à court terme. Leur modèle économique repose sur la vente de pétrole et de gaz. Tant que la demande mondiale reste élevée, ralentir leur transition leur semble rationnel. Mais si la demande chute plus vite que prévu – comme le suggèrent les nouvelles projections DNV – leur position sera fragilisée.
Qu’en pensez-vous ? La Chine peut-elle vraiment s’affranchir des fossiles importés d’ici 2060, et à quel prix pour son économie ? Partagez votre analyse en commentaire.
Sources : South China Morning Post