Croissance chinoise à 4,5 % au T3 2026 : le choc énergétique creuse les failles internes

La Chine a affiché une croissance de 4,5 % au troisième trimestre 2026, légèrement au-dessus des attentes des économistes. Ce chiffre mérite pourtant qu’on le regarde de près : il se situe dans le bas de la fourchette que Pékin s’était fixée pour l’année, et confirme une tension structurelle que ni les exportations records ni le plan de relance annoncé fin septembre ne suffisent à masquer. D’un côté, une industrie tirée vers le haut par la demande mondiale en semi-conducteurs et en intelligence artificielle. De l’autre, une consommation intérieure qui refuse de décoller, un marché immobilier toujours en crise, et un choc énergétique mondial qui comprime les marges.
- La croissance chinoise atteint 4,5 % au T3 2026, dans le bas de l’objectif annuel de Pékin.
- La production industrielle progresse grâce à l’IA et aux semi-conducteurs, mais le reste est en surcapacité.
- La consommation intérieure stagne en termes réels, malgré une légère hausse des ventes de détail.
- Pékin a annoncé un plan de relance fin septembre, mais le choc pétrolier lié à la guerre en Iran complique l’exécution.
Un 4,5 % qui ne rassure pas vraiment
Le Bureau national des statistiques a publié ces chiffres avec une prudence notable. Son chef adjoint a reconnu que l’économie chinoise souffre d’un environnement international « complexe et volatil » et d’une demande intérieure « insuffisante ». Ce sont ses mots, pas une analyse extérieure. Ce constat officiel est rare et mérite attention.
Les ventes de détail ont certes progressé de 1,1 % en septembre. Mais si l’on tient compte de l’inflation, leur progression est quasi nulle. La consommation réelle stagne, et ce n’est pas un phénomène nouveau : c’est une constante depuis plusieurs trimestres. Le ménage chinois moyen continue d’épargner plutôt que de dépenser, par précaution face à l’incertitude immobilière et au chômage des jeunes.
- 4,5 % : croissance du PIB chinois au T3 2026, contre des attentes légèrement inférieures.
- 5,5 % : progression de la production industrielle en septembre, tirée par l’IA et les semi-conducteurs.
- 1,1 % : hausse des ventes de détail en septembre, quasi nulle en termes réels.
- 1 200 milliards de dollars : excédent commercial chinois en 2025, un record qui devrait être battu en 2026.
- 5 % : croissance officielle de la Chine en 2025, avant le ralentissement actuel.
- Le FMI a revu à la baisse la prévision de croissance chinoise pour 2026, à 4,5 %, soit l’un des objectifs les plus bas fixés par Pékin depuis des décennies. Pour aller plus loin sur cette fracture entre exports et consommation, voir l’analyse du FMI sur la croissance chinoise 2026.
- La guerre en Iran a provoqué un choc énergétique mondial qui frappe la Chine, premier importateur mondial de pétrole brut.
- Pékin a annoncé fin septembre un plan de relance fondé sur des subventions aux prêts immobiliers et des investissements dans les infrastructures et les secteurs innovants.
L’IA et les semi-conducteurs : les seuls moteurs qui tournent vraiment
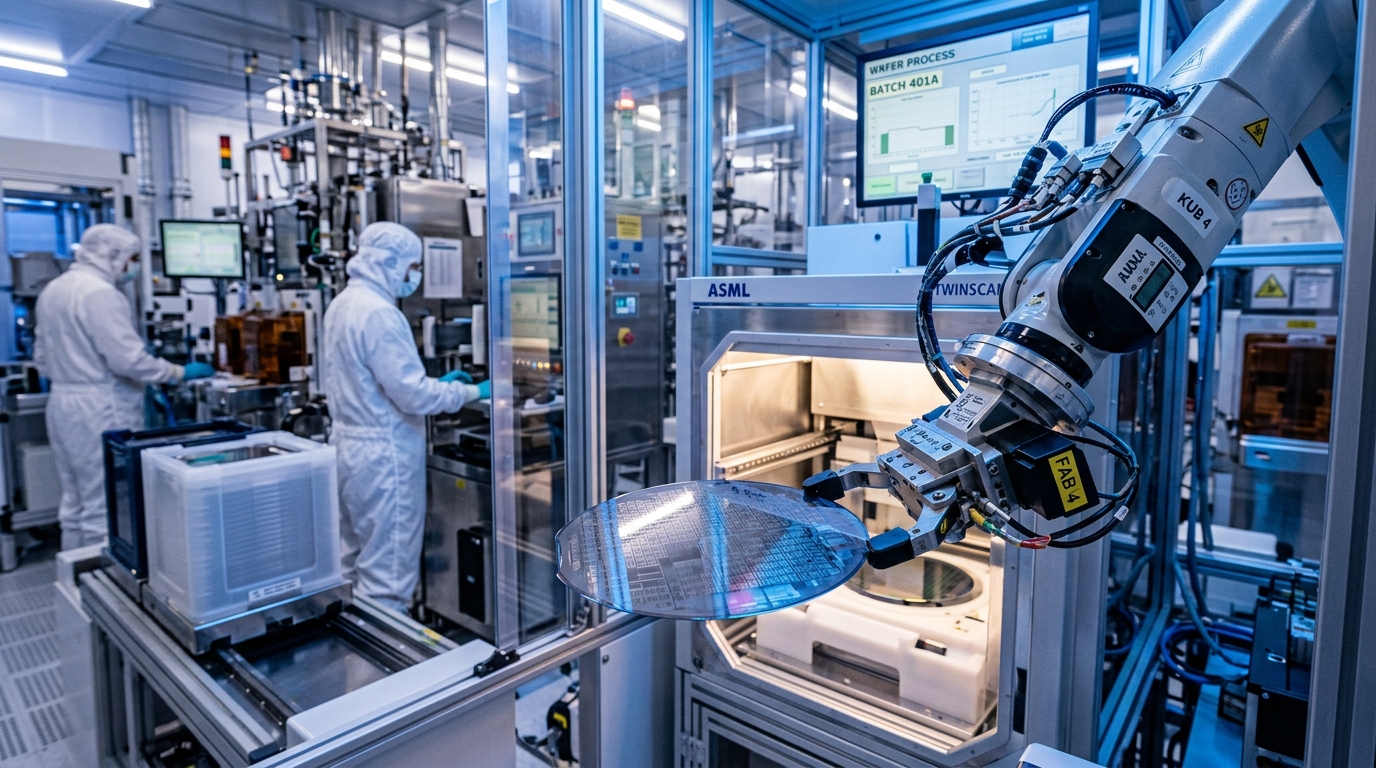
La production industrielle a progressé de 5,5 % en septembre. Ce chiffre est solide. Mais il cache une réalité sélective : l’essor est concentré sur les semi-conducteurs et sur tout ce que le boom mondial de l’intelligence artificielle entraîne comme demande de composants électroniques avancés.
Les exportations chinoises avaient déjà bondi de 36,3 % sur un an en septembre, portées essentiellement par ce secteur. La Chine a su se positionner au cœur de la chaîne d’approvisionnement mondiale en IA, et cela se voit dans les chiffres. Mais ce dynamisme ne se diffuse pas à l’ensemble de l’économie. La croissance reste binaire : hyper-performante dans quelques segments tech, poussive dans le reste.
Les surcapacités : un excédent qui bat des records et irrite les partenaires
Le reste de l’industrie chinoise est en surcapacité. Les usines produisent plus que ce que le marché intérieur peut absorber. Ces excédents partent donc à l’export, à des prix bas qui perturbent les marchés internationaux.
L’excédent commercial chinois avait déjà atteint 1 200 milliards de dollars en 2025. Il devrait encore battre ce record en 2026. Ce déséquilibre commercial inquiète les partenaires de Pékin. L’Union européenne a cherché à y répondre début octobre en négociant avec la Chine un plafond d’importations sur les voitures hybrides chinoises. Ce type d’accord illustre la pression croissante sur le modèle exportateur chinois, sans pour autant en freiner la dynamique fondamentale.
La situation des exportations automobiles chinoises illustre bien cette tension : les constructeurs visent 12 millions de véhicules vendus à l’étranger en 2026, un record mondial, au moment même où l’Europe tente de négocier des garde-fous.
Le choc énergétique : une variable qui complique tout
La guerre en Iran a déclenché un choc énergétique mondial. La Chine, en tant que premier importateur mondial de pétrole brut, en subit les effets directement. La hausse des coûts énergétiques pèse sur les marges industrielles et comprime le pouvoir d’achat des ménages.
Ce choc arrive au mauvais moment. Il contrecarre la vigueur des exportations tech et complique la mise en œuvre du plan de relance annoncé fin septembre par Pékin. Les subventions aux prêts immobiliers et les investissements dans les infrastructures ont besoin d’un contexte stable pour produire leurs effets. Un pétrole cher et volatile perturbe ce calcul.
La Chine représente un tiers de la croissance mondiale. Ce qu’elle traverse ne reste pas entre ses frontières.
La consommation intérieure : le défi structurel qui ne se résout pas vite
Le chômage des jeunes reste élevé. La crise immobilière se prolonge. Ces deux facteurs entretiennent une prudence des ménages que les mesures de court terme peinent à corriger. Le logement représente pour beaucoup de Chinois l’essentiel de leur patrimoine. Quand les prix immobiliers stagnent ou baissent, l’effet richesse s’évanouit, et la dépense suit.
Pékin a ciblé son plan de relance sur les prêts immobiliers et les secteurs innovants. C’est cohérent sur le papier. Mais la transmission prend du temps. La demande intérieure ne rebondira pas en un trimestre. Les autorités le savent. Le chef adjoint du bureau des statistiques l’a dit explicitement.
La Chine affichait une croissance officielle de 5 % en 2025. Le pays peine depuis à retrouver le dynamisme d’avant la pandémie. L’endettement des collectivités locales, les pressions déflationnistes et les surcapacités s’ajoutent à la crise immobilière pour former un nœud structurel que ni les exportations ni les plans de relance ne défont rapidement.
- La croissance chinoise atteint 4,5 % au T3 2026, dans le bas de l’objectif annuel et conforme à la prévision du FMI.
- L’industrie tech et les semi-conducteurs portent la performance industrielle ; le reste est en surcapacité.
- La consommation intérieure stagne en termes réels, freinée par l’immobilier et le chômage des jeunes.
- Le choc énergétique lié à la guerre en Iran complique la relance annoncée fin septembre par Pékin.
- L’excédent commercial bat des records et accentue les tensions avec l’Europe et d’autres partenaires.
La Chine n’est pas en crise : elle traverse une phase de transition douloureuse entre un modèle bâti sur l’immobilier et l’export low-cost, et un modèle fondé sur l’industrie technologique et la consommation intérieure. Cette bascule prend du temps, et 4,5 % de croissance dans ce contexte – choc pétrolier, guerre en Iran, immobilier en restructuration – reste une performance que peu d’économies de cette taille peuvent afficher.
Pour l’Europe, le signal est double. L’excédent commercial chinois record rappelle que les droits de douane et les plafonds d’importations ne suffisent pas sans une politique industrielle offensive. Négocier un plafond sur les hybrides sans investir massivement dans sa propre filière, c’est gérer l’urgence sans préparer l’avenir.
Ce que le lecteur français devrait retenir : la Chine reste le principal moteur de la croissance mondiale. Ses difficultés internes ne changent pas ce fait. Ce qui change, c’est la nature de sa puissance économique – de moins en moins basée sur le volume, de plus en plus sur la technologie.
Une économie qui cherche son nouveau régime de croisière
Le 4,5 % du T3 2026 n’est ni une surprise ni une catastrophe. C’est le reflet d’une économie en mutation, tiraillée entre des points forts réels – industrie tech, exportations, capacité d’action publique – et des freins structurels persistants. Le plan de relance annoncé fin septembre montre que Pékin n’attend pas. Mais les effets de ces mesures se verront en 2027, pas en fin d’année.
Et vous, pensez-vous que la Chine peut relancer sa consommation intérieure sans résoudre d’abord la crise immobilière ? Partagez votre avis en commentaire.
Sources : RFI


