IA chinoise : 10 % des revenus d’OpenAI, mais des valorisations qui défient la logique

Les sept principaux modèles d’IA chinois ont généré 10,7 milliards de dollars de revenus annuels récurrents entre mars et août. C’est à peine 10 % de ce qu’affichent OpenAI et Anthropic combinés, qui dépassent ensemble les 100 milliards. Pourtant, les investisseurs continuent d’affluer. Cette contradiction entre des revenus modestes et des valorisations stratosphériques résume l’état actuel de l’IA chinoise : une industrie en pleine accélération qui n’a pas encore trouvé son modèle économique.
- Les 7 grands acteurs chinois de l’IA pèsent seulement 10 % des revenus d’OpenAI et Anthropic réunis.
- ByteDance mène avec 4 milliards de dollars d’ARR, suivi d’Alibaba à 2,4 milliards.
- DeepSeek est valorisé 163 fois son ARR, contre 34 fois pour OpenAI.
- La stratégie open-weight complique la monétisation et profite aux revendeurs tiers.
- Z.ai et MiniMax pourraient rester déficitaires jusqu’en 2030.
Un écart de revenus massif que les chiffres rendent difficile à ignorer
Le cabinet de recherche américain Rhodium Group a publié une analyse couvrant sept acteurs chinois : DeepSeek, Moonshot AI, Z.ai, MiniMax, Alibaba, ByteDance et Kuaishou. Le constat est net. ByteDance domine avec 4 milliards de dollars d’ARR en juillet, devant Alibaba à 2,4 milliards en août. Mais même additionnés, ces chiffres restent loin derrière OpenAI, qui a atteint 40 milliards en août, et Anthropic, à 65 milliards en juillet.
En bas du classement chinois, DeepSeek et Kling – le générateur vidéo de Kuaishou – affichent chacun 500 millions de dollars d’ARR. MiniMax arrive à 800 millions, Moonshot à 1 milliard. Z.ai se distingue avec 1,6 milliard d’ARR sur son activité API en août, un chiffre que ses dirigeants ont arrondi à 1,8 milliard devant leurs investisseurs.
Ces données méritent une précision. L’ARR est une projection : on prend le revenu mensuel actuel et on le multiplie par 12. C’est utile pour mesurer la dynamique d’une entreprise en croissance rapide, mais cela amplifie aussi les signaux positifs comme négatifs. Pour des acteurs dont la trajectoire change vite, c’est à la fois la meilleure mesure disponible et la plus sujette à caution.
- 10,7 milliards de dollars : ARR combiné des 7 acteurs chinois suivis par Rhodium (mars-août)
- Plus de 100 milliards : ARR combiné d’OpenAI (40 Mds$) et Anthropic (65 Mds$)
- 4 milliards : ARR de ByteDance en juillet, premier acteur chinois
- 163x : ratio valorisation/ARR de DeepSeek, contre 34x pour OpenAI
- +400 % : croissance des revenus de Z.ai au premier semestre en glissement annuel
- L’ARR (revenu annuel récurrent) projette sur 12 mois le revenu mensuel actuel ; c’est l’indicateur de référence pour les entreprises technologiques à croissance rapide.
- Les modèles open-weight sont des modèles dont les paramètres sont publiés librement : n’importe quel fournisseur cloud peut les déployer et les commercialiser sans reverser de royalties au créateur.
- Moonshot AI et Z.ai préparent toutes deux une introduction en Bourse à Hong Kong, dans un secteur IA chinois qui entre dans une phase de sélection entre les acteurs.
Des valorisations qui semblent décorréler de la réalité économique
L’écart de revenus ne refroidit pas les investisseurs. Moonshot AI boucle une levée de fonds à environ 50 milliards de dollars de valorisation et a déposé un dossier confidentiel pour une IPO à Hong Kong. DeepSeek approche de son propre tour pré-IPO, avec une valorisation visée autour de 500 milliards de yuans, soit 74 milliards de dollars.
Ces chiffres donnent le vertige quand on les rapporte aux revenus. Le ratio valorisation/ARR de Moonshot atteint 50 fois. Celui de DeepSeek monte à 163 fois. Par comparaison, OpenAI – pourtant lui-même souvent jugé richement valorisé – affiche un multiple de 34 fois, et Anthropic de 21 fois.
Rhodium formule le diagnostic sans détour : ces multiples « semblent exorbitants » pour Moonshot et DeepSeek à ce stade. Ce n’est pas un jugement sur la qualité technique des modèles. C’est une question de proportion entre ce que ces entreprises gagnent aujourd’hui et ce que les marchés leur promettent.
Côté américain, la situation n’est pas sans tension non plus. Anthropic vise une IPO à environ 2 000 milliards de dollars, et OpenAI discute d’un tour de table qui le valoriserait à 1 200 milliards. La bulle, si bulle il y a, n’est pas spécifiquement chinoise.
L’open-weight, un atout technique qui se retourne contre la monétisation
L’une des forces des acteurs chinois est aussi leur principal problème de revenus. Plusieurs d’entre eux ont misé sur des modèles open-weight – leurs paramètres sont publics et librement utilisables. Cette approche a accéléré l’adoption, nourri l’écosystème mondial et renforcé leur influence technologique. Mais elle a créé une fuite de valeur.
Quand un fournisseur cloud tiers déploie un modèle open-weight et facture ses clients, le créateur original ne touche rien. Rhodium note explicitement que cette stratégie « rend les modèles chinois plus difficiles à monétiser ». C’est le paradoxe de l’ouverture : elle maximise la diffusion, pas le revenu.
La réponse commence à émerger. Moonshot et Alibaba cherchent à négocier des accords de partage de revenus avec les grands utilisateurs de leurs modèles open-weight. Moonshot serait en discussion avec Microsoft, Amazon et Google, avec une part potentielle pouvant atteindre 30 %. Ce mouvement vers des modèles économiques hybrides – ouverts techniquement, partiellement monétisés commercialement – peut être lu comme un changement de phase pour l’industrie.
Alibaba et Zhipu ont d’ailleurs commencé à pivoter vers des modèles d’IA propriétaires, cherchant à préserver leurs performances sur les applications les plus rentables tout en maintenant une offre ouverte sur d’autres segments.
Des revenus en hausse rapide, mais la rentabilité reste hors de portée
La croissance des revenus est réelle et spectaculaire. Z.ai a enregistré +400 % de revenus au premier semestre en glissement annuel, pour atteindre 953,9 millions de yuans. MiniMax affiche +283 % sur la même période, avec 116,6 millions de dollars. Ces rythmes sont exceptionnels pour des entreprises technologiques.
Le problème est que la dépense augmente au moins aussi vite. La puissance de calcul coûte cher, et ce coût ne baisse pas proportionnellement aux gains de revenus. Selon Ellie Jiang, responsable de la recherche internet et logiciels Asie chez Macquarie, Z.ai et MiniMax pourraient rester déficitaires jusqu’en 2030. Les deux entreprises sont cotées à Hong Kong.
Les investisseurs acceptent ces pertes pour l’instant. L’IA en est encore à un stade précoce d’adoption, et la tolérance au déficit reste élevée tant que la croissance est forte. Mais cette fenêtre ne restera pas ouverte indéfiniment.
ByteDance et Alibaba : les deux accélérateurs qui tirent le secteur
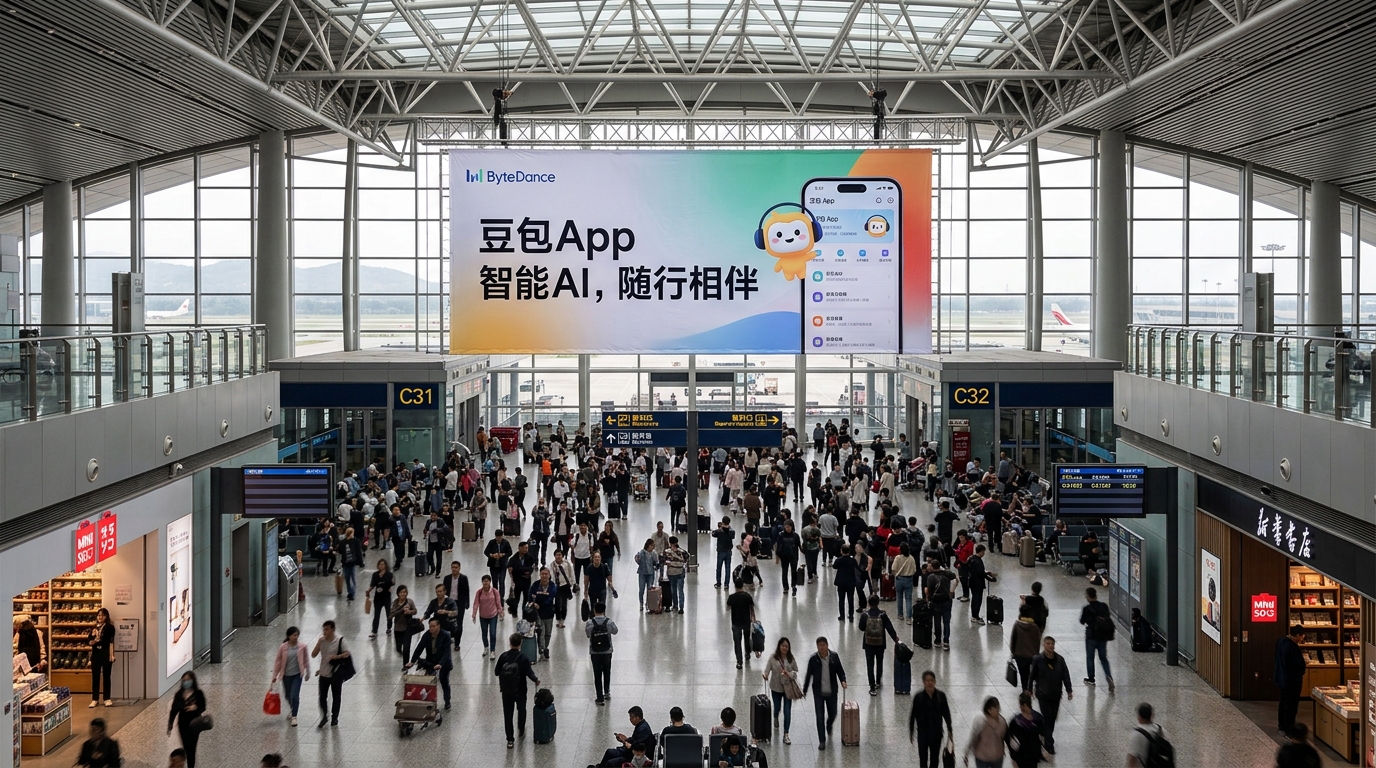
Dans ce paysage fragmenté, ByteDance se détache nettement. Avec 4 milliards de dollars d’ARR, le groupe pèse à lui seul plus d’un tiers du total chinois suivi par Rhodium. Son assistant IA Doubao, déployé à grande échelle en Chine et visible jusqu’aux aéroports, incarne une stratégie d’intégration dans l’usage quotidien.
Alibaba suit avec 2,4 milliards. Le groupe est dans une position particulière : il développe ses propres modèles Qwen tout en opérant Alibaba Cloud, qui héberge et revend des modèles concurrents. C’est à la fois un fournisseur d’infrastructure et un compétiteur direct – une position que peu d’acteurs mondiaux peuvent occuper simultanément.
Réduire l’écart technique ne suffit pas à réduire l’écart de revenus
Rhodium souligne que les développeurs chinois ont rapidement réduit l’écart de performance avec leurs concurrents américains. Ils ont aussi mené une guerre des prix agressive, proposant des accès API bien moins chers que les équivalents américains. Cette combinaison – performances proches, coût bas, open source – a fait des modèles chinois un choix attractif dans de nombreux marchés.
Mais être compétitif techniquement et générer autant de revenus sont deux choses différentes. Le marché américain reste structurellement plus rémunérateur. Les entreprises américaines dépensent plus en IA, les prix restent plus élevés, et la culture d’abonnement aux logiciels est plus ancrée. Les acteurs chinois ont conquis des parts de marché mondiales sans pour autant égaler les flux financiers.
Ce décalage n’est pas une fatalité. Il reflète une industrie encore jeune, avec des modèles économiques en construction. La vraie question est de savoir si la croissance des revenus sera suffisamment rapide pour justifier les valorisations actuelles avant que les investisseurs ne deviennent impatients.
- Les 7 leaders chinois génèrent 10,7 milliards de dollars d’ARR, soit environ 10 % d’OpenAI et Anthropic.
- ByteDance domine avec 4 milliards, mais les multiples de valorisation de DeepSeek et Moonshot sont jugés exorbitants.
- La stratégie open-weight freine la monétisation ; des accords de partage de revenus commencent à émerger.
- Z.ai et MiniMax pourraient rester déficitaires jusqu’en 2030 malgré une croissance à trois chiffres.
- L’écart de revenus avec les États-Unis tient moins à la technologie qu’à la structure du marché.
Le rapport Rhodium confirme que l’IA chinoise a réussi son pari technologique bien plus vite que prévu. L’écart de revenus avec OpenAI et Anthropic n’est pas un échec industriel : il reflète un modèle économique encore en construction et des marchés locaux moins matures en matière de monétisation logicielle. La stratégie open-weight a maximisé l’adoption mondiale au prix d’une capture de valeur réduite – un arbitrage délibéré, pas une erreur. Les acteurs qui sauront pivoter vers des accords de partage de revenus et des offres hybrides, comme Moonshot avec ses discussions chez Microsoft ou Amazon, seront ceux qui réduiront vraiment cet écart dans les prochaines années. Les valorisations actuelles de DeepSeek et Moonshot sont effectivement tendues par rapport aux revenus : mais c’est aussi vrai pour une bonne partie de la tech américaine. Ce que ce rapport ne dit pas, c’est que la Chine construit une base industrielle complète – modèles, cloud, puces, applications – qui lui donnera une position bien différente dans cinq ans.
Un secteur à la croisée des chemins, entre ambition et réalisme financier
L’IA chinoise n’est ni en retard ni en avance sur son destin économique. Elle est dans la phase la plus difficile : assez performante pour attirer des capitaux massifs, pas encore assez rentable pour les justifier pleinement. Cette tension est normale pour une industrie de cette échelle à ce stade de développement. Elle n’est pas normale indéfiniment.
Les prochains mois seront décisifs : les IPO de Moonshot et DeepSeek exposeront leurs modèles économiques à un regard bien plus exigeant que celui des investisseurs privés. Le marché public n’a pas la même tolérance pour les multiples de 163 fois l’ARR.
Et vous, pensez-vous que les valorisations actuelles de l’IA chinoise sont justifiées par leur potentiel à long terme, ou qu’elles anticipent trop sur des revenus encore lointains ? Donnez votre avis en commentaire.
Sources : South China Morning Post


