Construction navale : comment la Chine a raflé 82 % des commandes mondiales

En neuf mois, les chantiers navals chinois ont capturé 81,8 % des nouvelles commandes mondiales de navires. Ce chiffre, publié par le ministère de l’Industrie et des Technologies de l’information, dépasse de loin toute précédente domination sectorielle. Ce n’est pas une percée récente : c’est l’aboutissement d’une stratégie industrielle de long terme. La vraie question est de savoir pourquoi aucun concurrent n’est en mesure de répondre.
- Les chantiers chinois ont capturé 81,8 % des nouvelles commandes mondiales sur les neuf premiers mois de l’année.
- Les commandes en carnet atteignent 399 millions de tonnes de port en lourd, en hausse de 64,8 % sur un an.
- La demande est portée par le remplacement des pétroliers vieillissants et par la hausse des prix du brut.
- La Chine détient aussi 74,1 % des commandes de navires à propulsion verte, en forte progression.
Une domination qui n’a plus rien d’anecdotique
Les données du ministère de l’Industrie et des Technologies de l’information sont sans ambiguïté. Sur les neuf premiers mois de l’année, les chantiers navals chinois ont livré des navires représentant 58,05 millions de tonnes de port en lourd, soit plus de 63 % de la production mondiale. Le carnet de commandes total atteint 399,13 millions de tonnes, en hausse de 64,8 % sur un an. Il représente 72,4 % des carnets mondiaux.
Ces chiffres ne racontent pas seulement une réussite commerciale. Ils révèlent une concentration industrielle sans équivalent dans l’histoire moderne de la construction navale.
- 81,8 % : part de la Chine dans les nouvelles commandes mondiales de navires (janvier-septembre).
- 399,13 millions de tonnes de port en lourd : carnet de commandes total des chantiers chinois fin septembre, +64,8 % sur un an.
- 63 % : part de la Chine dans les livraisons mondiales sur les neuf premiers mois.
- 74,1 % : part de la Chine dans les commandes mondiales de navires à propulsion verte.
- 50 000 dollars par jour : taux d’affrètement à cinq ans d’un grand pétrolier brut (VLCC) en 2026.
- La construction navale mondiale est dominée depuis plusieurs décennies par l’Asie – la Corée du Sud et le Japon s’étaient longtemps partagé la première place avant que la Chine ne les dépasse.
- Un navire de 24 000 conteneurs EVP nécessite environ 50 000 tonnes d’acier et des millions de composants issus de plus de 200 fournisseurs répartis dans des dizaines de secteurs industriels.
- Les grands pétroliers bruts (VLCC) ont une durée de vie comprise entre 20 et 25 ans ; 21 % de la flotte mondiale actuelle a déjà plus de 20 ans, ce qui génère un cycle de renouvellement massif.
La chaîne d’approvisionnement, vrai avantage concurrentiel
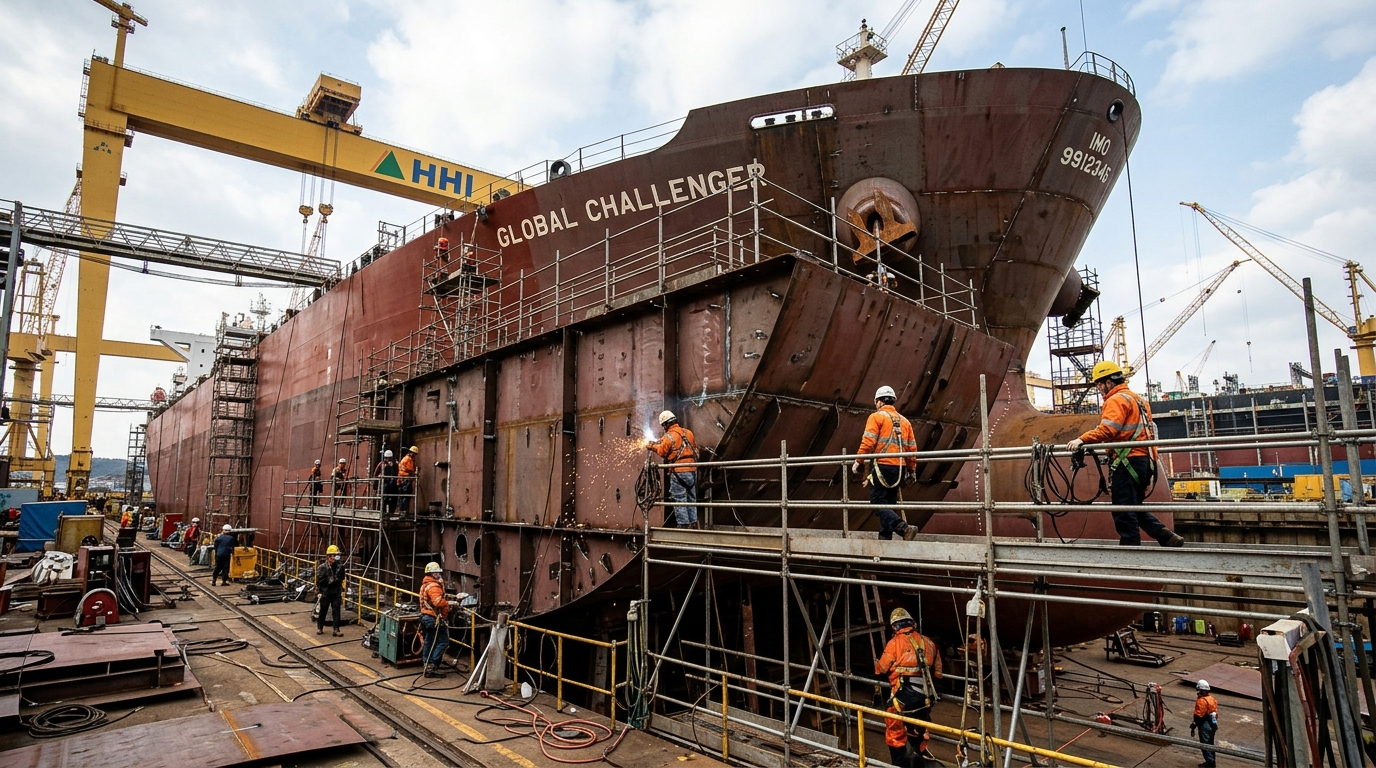
La chaîne industrielle complète disponible sur le territoire chinois est au cœur de cette domination. La chaîne de valeur de la construction navale mondiale repose sur l’acier, le génie électrique, la mécanique et des milliers de sous-composants. La Chine les produit tous localement.
La télévision d’État CCTV a illustré ce point avec l’exemple d’un porte-conteneurs géant de 24 000 boîtes. Sa fabrication mobilise plus de 200 fournisseurs dans des dizaines d’industries distinctes. Cette intégration verticale et horizontale réduit les délais, les coûts logistiques et les risques d’approvisionnement. Elle est très difficile à reproduire rapidement ailleurs.
Ce modèle est comparable à celui que les géants industriels chinois ont appliqué dans les véhicules électriques : une chaîne industrielle complète, des coûts maîtrisés et une capacité d’exécution très rapide.
Les pétroliers vieillissants, un moteur de commandes inattendu
La demande ne repose pas uniquement sur la croissance du commerce mondial. Elle est alimentée par un cycle de remplacement structurel. Yue Xin, analyste chez Guotai Haitong Securities, le formule clairement : 21 % de la flotte mondiale de VLCC – les très grands pétroliers bruts – a déjà dépassé 20 ans d’exploitation.
Ces navires sont typiquement mis à la ferraille entre 20 et 25 ans. Le besoin de remplacement est donc massif et prévisible. S’y ajoutent les effets de la conjoncture géopolitique de 2026. Les conflits en cours ont fait monter les prix du brut. Un taux d’affrètement à cinq ans d’un VLCC atteint désormais 50 000 dollars par jour. Ce niveau rend rentable la commande de navires neufs.
Les armateurs européens sont particulièrement actifs sur ce segment. Ils passent des ordres pour renouveler leurs flottes de pétroliers, et ils le font en majorité auprès de chantiers chinois.
La transition verte, nouveau front de la suprématie chinoise
La Chine n’est pas seulement en tête sur les volumes. Elle progresse aussi dans la construction de navires à faibles émissions. Sa part dans les commandes mondiales de navires à propulsion verte atteint 74,1 %, en hausse de 5,7 points de pourcentage par rapport aux six premiers mois de l’année.
Ce chiffre est stratégiquement important. Les réglementations internationales sur les émissions maritimes se durcissent. Les armateurs doivent anticiper des flottes plus propres. Si la Chine consolide son avance sur les navires verts maintenant, elle s’assure un avantage durable pour la prochaine décennie.
Les navires à propulsion alternative – GNL, méthanol, ammoniac – sont plus complexes à construire. Maîtriser cette technologie à grande échelle est une barrière à l’entrée supplémentaire pour les concurrents coréens et japonais.
Un boom entretenu par une capacité maîtrisée
Un boom qui dure est souvent un boom qui s’effondre. Pas nécessairement ici. Yue Xin souligne que la capacité de production mondiale a augmenté à un rythme « lent » et « mesuré ». Les chantiers n’ont pas surinvesti. L’offre n’a pas explosé.
Cela contraste avec d’autres secteurs industriels chinois où des surcapacités ont conduit à des guerres de prix destructrices. Dans la construction navale, l’équilibre entre offre et demande semble mieux géré. Yao Pei, analyste chez Huachuang Securities, estime que le boom est parti pour durer. Il anticipe même une progression supplémentaire de la part de marché chinoise.
Les carnets de commandes actuels donnent une visibilité de plusieurs années aux chantiers. C’est une position enviable dans un secteur à longs cycles.
- La Chine détient 81,8 % des nouvelles commandes mondiales de navires sur les neuf premiers mois de l’année, un niveau sans précédent.
- Le moteur principal est le renouvellement des flottes de pétroliers vieillissants, amplifié par la hausse des prix du brut.
- La chaîne d’approvisionnement locale – plus de 200 fournisseurs par grand navire – est l’avantage concurrentiel décisif.
- La Chine progresse aussi sur les navires verts, avec 74,1 % des commandes mondiales dans ce segment.
- La capacité de production mondiale est restée maîtrisée, ce qui soutient les prix et prolonge le cycle favorable.
Une part de marché de 82 % n’est pas le fruit d’un dumping isolé. Elle traduit vingt ans d’investissement dans une chaîne industrielle complète, des ingénieurs nombreux et une exécution rapide. La Corée du Sud et le Japon ont perdu du terrain non pas parce qu’ils ont mal géré leurs chantiers, mais parce que la Chine a construit un écosystème industriel que personne d’autre ne peut répliquer à court terme.
Pour l’Europe, la leçon est inconfortable. Les armateurs européens commandent en masse des pétroliers neufs à des chantiers chinois. Ils reconnaissent ainsi, par leurs actes, que ni l’Europe ni aucune autre région ne peut offrir une alternative compétitive. Sans stratégie industrielle maritime de long terme, l’Europe restera durablement dépendante.
La domination chinoise sur les navires verts est le signal le plus important. Si les règles d’émissions durcissent – ce qui est probable – et que la Chine maîtrise déjà la construction de la flotte de demain, le rapport de force sera encore plus marqué dans dix ans.
Un leadership qui va encore se renforcer
La trajectoire est claire. Les carnets de commandes donnent une visibilité de plusieurs années. La demande structurelle de remplacement des flottes ne faiblit pas. La transition verte ouvre un nouveau marché où la Chine est déjà en avance. Et les concurrents ne disposent pas des chaînes industrielles nécessaires pour combler l’écart rapidement.
Les 82 % actuels ne sont peut-être pas un plafond. Ce sont les fondations d’une domination encore plus large.
Et vous, pensez-vous que l’Europe peut encore construire une filière navale compétitive, ou le retard est-il devenu insurmontable ? Donnez votre avis en commentaire.
Sources : South China Morning Post


