Fuite des capitaux chinois : pourquoi les épargnants misent de plus en plus sur Hong Kong

Les ménages chinois tournent le dos à l’immobilier et aux dépôts bancaires. Ils placent une part croissante de leur épargne dans des produits financiers, en Chine et à l’étranger. Selon Moody’s Ratings, cette bascule est durable, et ni la surveillance renforcée de Pékin ni les procédures d’entrée en vigueur plus strictes ne suffisent à freiner le mouvement. Hong Kong en est le principal bénéficiaire.
- Les encours de produits financiers chinois ont progressé de 13,9 % en 2024 et de 15,5 % en 2025, bien au-delà des dépôts bancaires.
- Le Stock Connect entre la Chine continentale et Hong Kong a affiché un volume quotidien de HK$121,1 milliards en 2025, soit plus du double de 2024.
- Moody’s estime que l’avantage de rendement des actifs offshore restera structurellement supérieur aux alternatives domestiques.
Un double choc : immobilier en chute, taux en berne
La crise de l’immobilier chinois dure depuis plusieurs années. Les prix n’ont pas rebondi. Les ménages qui comptaient sur leur logement pour constituer un patrimoine se retrouvent face à un actif qui ne remonte plus.
En parallèle, la Banque populaire de Chine a abaissé son taux de référence à plusieurs reprises depuis 2020. Objectif : soutenir l’économie, relancer la consommation, amortir les effets du Covid-19. Résultat : les banques commerciales ont suivi et réduit leurs taux de dépôt, rendant l’épargne classique encore moins attractive.
Selon Moody’s, fin 2022, l’immobilier représentait 47 % des actifs des ménages chinois et les dépôts bancaires 25 %. Ces deux parts ont depuis reculé. Ce double recul libère une demande de substitution massive.
- +13,9 % : croissance des encours de produits financiers chinois en 2024.
- +15,5 % : croissance en 2025, contre +9,7 % pour les dépôts bancaires la même année.
- HK$121,1 milliards : volume quotidien moyen du Stock Connect côté continent en 2025, plus du double de 2024.
- +63 % : progression des ventes de fonds de placement non cotés à Hong Kong en 2025.
- 47 % : part de l’immobilier dans les actifs des ménages chinois à fin 2022, en recul depuis.
- La Chine a abaissé son taux directeur à plusieurs reprises depuis 2020 pour soutenir une économie fragilisée par la crise immobilière et la pandémie.
- Le Stock Connect et le Wealth Management Connect sont des dispositifs réglementés qui permettent aux investisseurs du continent d’accéder aux marchés de Hong Kong via des canaux officiels.
- La bourse de Hong Kong et ses nouvelles introductions attirent une clientèle croissante d’investisseurs à haute valeur nette venus de Chine continentale – comme le montre l’essor des IPO d’entreprises chinoises d’IA à Hong Kong, dont Z.ai et MiniMax.
La diversification financière s’accélère en Chine même
Avant même de placer des fonds à l’étranger, les ménages chinois ont commencé à diversifier sur le marché domestique. Les produits de gestion de patrimoine des banques, les fonds communs de placement et les contrats d’assurance-investissement ont connu une croissance rapide.
Les encours de produits financiers chinois ont augmenté de 13,9 % en 2024 et de 15,5 % en 2025, selon les estimations de Moody’s. Les dépôts bancaires de détail ont progressé de seulement 10,4 % en 2024 et 9,7 % l’année suivante. L’écart se creuse.
Cette dynamique n’est pas une anomalie conjoncturelle. Elle traduit une transformation structurelle des comportements d’épargne. Les investisseurs chinois cherchent du rendement. Ils acceptent davantage de risque qu’avant, à condition que ce risque reste maîtrisé.
Hong Kong : la porte de sortie préférée des capitaux continentaux
Dans ce contexte, Hong Kong joue un rôle central. La place financière bénéficie de canaux réglementés, d’un cadre juridique différent du continent et d’une palette de produits bien plus large.
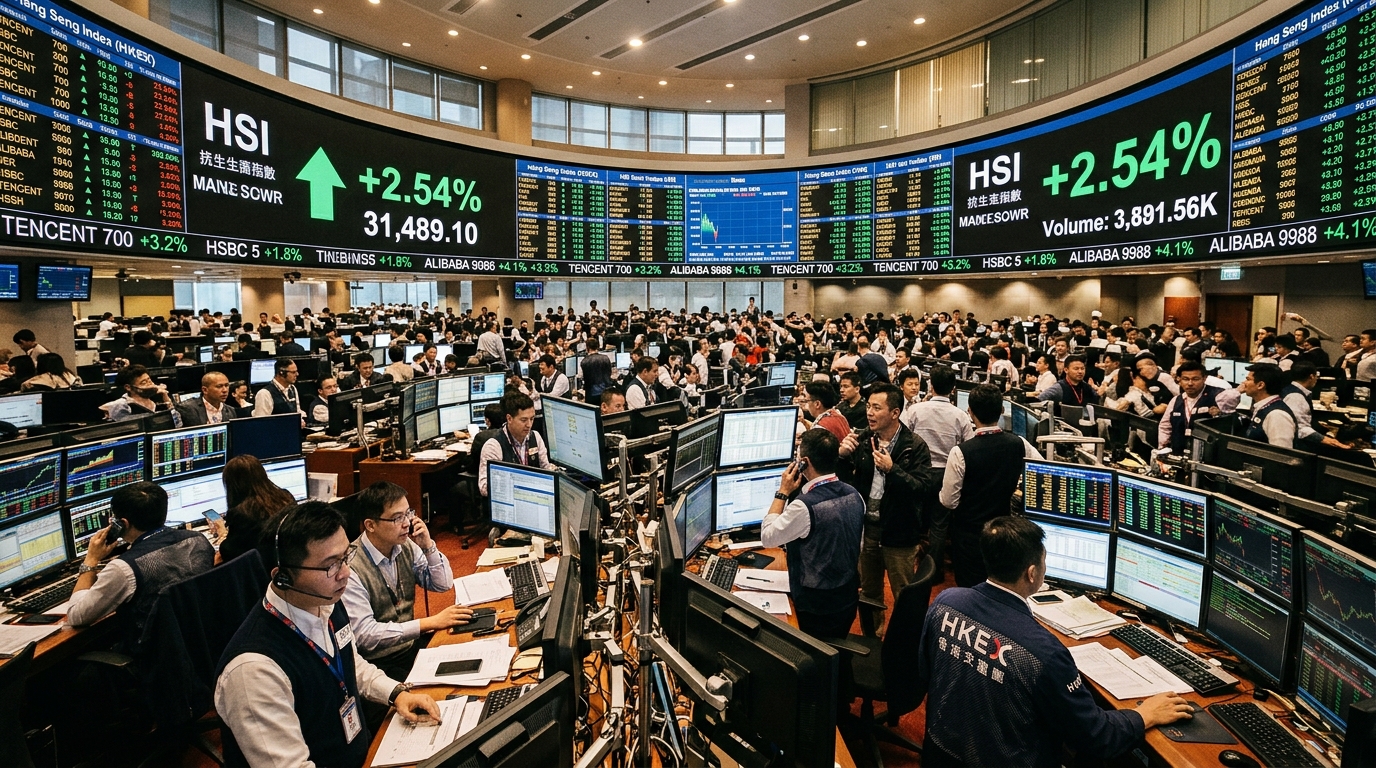
Le Stock Connect – le mécanisme de liaison entre les bourses de Shanghai, Shenzhen et Hong Kong – affiche des volumes records. Le volume quotidien côté continent a atteint HK$121,1 milliards en 2025. En 2024, il était de HK$48,2 milliards. La progression dépasse 150 % en un an.
Les fonds de placement non cotés, comme les fonds communs internationaux, ont progressé encore plus vite. Leurs ventes ont bondi de 40 % en 2024 et de 63 % en 2025, selon une enquête conjointe de l’Autorité monétaire de Hong Kong et de la Commission des valeurs mobilières. Le moteur : les investisseurs à haute valeur nette venus du continent.
L’avantage de rendement offshore reste structurellement supérieur
Pourquoi les épargnants chinois continuent-ils malgré la surveillance accrue ? La réponse tient en quelques mots : l’écart de rendement est trop important pour être ignoré.
Moody’s l’écrit sans ambiguïté : « Les investissements offshore offrent un avantage de rendement significatif par rapport aux alternatives domestiques. » Tant que les taux chinois resteront bas et que les marchés locaux ne proposeront pas de substituts comparables, la dynamique perdurera.
Ce n’est pas une fuite. C’est une rationalisation. Les ménages chinois appliquent une logique de diversification que tout conseiller financier occidental recommanderait à ses clients.
Pékin surveille, mais ne bloque pas
Les autorités chinoises ont renforcé leur surveillance des flux sortants. Les établissements financiers appliquent désormais des procédures d’entrée plus exigeantes pour les clients souhaitant accéder à des produits offshore. Moody’s reconnaît que cela pourrait « modérer » la croissance à court terme.
Mais l’agence de notation est claire sur le fond : ces mesures ne freineront pas la demande. Elles la ralentiront peut-être, le temps que les institutions s’adaptent. La tendance de fond reste intacte.
Cette posture de Pékin semble délibérée. Les canaux officiels – Stock Connect, Wealth Management Connect – ont été créés et élargis par les autorités elles-mêmes. Pékin choisit un contrôle par la canalisation plutôt qu’une interdiction frontale. L’objectif est de garder la main sur les flux, pas d’assécher Hong Kong.
Ce que cette bascule révèle sur la confiance des ménages
Le recul de l’immobilier et des dépôts dans les patrimoines chinois n’est pas seulement un fait financier. C’est un signal sur la confiance.
Pendant des décennies, les ménages chinois ont vu dans la pierre un actif sûr, liquide et valorisant. Cette croyance s’est fissurée. La baisse prolongée des prix, les promoteurs en difficulté, les chantiers à l’arrêt ont changé la perception du risque immobilier.
De même, des taux de dépôt faibles dans un contexte d’inflation modérée signifient un rendement réel souvent négatif. Placer son argent à la banque coûte du pouvoir d’achat.
Le mouvement vers les actifs financiers – et offshore en particulier – exprime donc une recherche active de protection du patrimoine. C’est moins une prise de risque qu’une réponse rationnelle à un environnement domestique moins porteur.
- Les encours de produits financiers chinois croissent deux fois plus vite que les dépôts bancaires depuis 2024.
- Le volume du Stock Connect côté continent a plus que doublé en un an, à HK$121,1 milliards par jour en 2025.
- L’écart de rendement entre produits offshore et alternatives domestiques reste le principal moteur de cette tendance.
- Pékin surveille et encadre, mais ne bloque pas : les canaux officiels restent ouverts et même élargis.
- Cette bascule traduit une perte de confiance dans deux piliers traditionnels : l’immobilier et les dépôts bancaires.
La diversification des ménages chinois vers les actifs financiers et offshore est moins une anomalie qu’une maturité. Elle accompagne un stade de développement où la simple accumulation de biens physiques ne suffit plus. L’immobilier a joué son rôle. Les dépôts bancaires aussi. Désormais, la classe moyenne et les investisseurs à haute valeur nette veulent des rendements réels.
Pour Hong Kong, c’est une opportunité structurelle. La place continue de remplir sa fonction de pont financier entre la Chine et le reste du monde. Les volumes records du Stock Connect en 2025 en sont la preuve la plus directe. Les institutions financières européennes présentes à Hong Kong ont intérêt à positionner des produits adaptés à cette demande croissante.
Pour la France et l’Europe, ce mouvement rappelle qu’une épargne abondante cherche toujours un rendement. Les Européens qui misent sur des règles contraignantes pour retenir les capitaux étrangers feraient mieux d’investir dans des environnements attractifs. L’argent, lui, n’attend pas.
Une tendance que rien n’indique vouloir s’inverser
La question n’est pas de savoir si les épargnants chinois continueront à regarder vers Hong Kong et les marchés offshore. Ils le feront. La question est de savoir à quel rythme et via quels canaux.
Tant que les taux intérieurs resteront bas, tant que l’immobilier ne retrouvera pas sa dynamique d’avant 2021, et tant que Hong Kong offrira une gamme de produits plus large, la logique de diversification prévaudra. Pékin le sait. C’est probablement pourquoi les canaux officiels restent ouverts.
Et vous, pensez-vous que cette migration des capitaux chinois vers Hong Kong représente une opportunité ou un risque pour la stabilité financière régionale ? Dites-le en commentaire.
Sources : South China Morning Post


