Tungstène : pourquoi le Kazakhstan ne suffira pas à briser la domination chinoise

Depuis février 2025, la Chine a instauré des contrôles à l’exportation sur certains produits en tungstène. Le résultat est immédiat : les prix mondiaux ont bondi de plus de 200 % en à peine un an. Face à cette dépendance brutalement exposée, Washington mise sur le Kazakhstan pour construire une alternative. Mais les analystes sont formels – l’écart à combler est colossal, et la Chine a des décennies d’avance.
- Les prix du tungstène ont augmenté de plus de 200 % depuis mai 2025, après les contrôles à l’exportation chinois.
- Les États-Unis soutiennent des projets miniers au Kazakhstan pour diversifier l’approvisionnement.
- Les fabricants américains de têtes de forage pétrolières subissent de plein fouet la pénurie.
- La Chine contrôle ce marché depuis plusieurs décennies. Le rattraper prendra du temps.
Un métal discret devenu arme économique
Le tungstène est l’un des métaux les plus résistants qui existent. Son point de fusion dépasse 3 400 degrés Celsius. Il entre dans la fabrication de têtes de forage pétrolières, d’outils industriels, de blindages militaires et de composants électroniques. La demande du secteur de la défense a fortement augmenté ces dernières années.
La Chine domine ce marché depuis des décennies. Elle concentre la grande majorité de la production mondiale et des capacités de raffinage. En février 2025, Pékin a instauré des contrôles à l’exportation sur certains produits issus du tungstène. Ce mouvement s’inscrit dans une logique plus large : la Chine utilise ses positions dominantes sur les matières premières critiques comme levier dans ses rapports de force avec l’Occident.
Cette stratégie n’est pas nouvelle. Elle a déjà été appliquée aux paiements en yuan au Kazakhstan et à d’autres ressources stratégiques, révélant la capacité de Pékin à agir sur plusieurs fronts simultanément.
- +200 % : hausse des prix mondiaux du tungstène depuis mai 2025, selon Argus Media.
- +50 % : augmentation du coût de fabrication des têtes de forage chez Ulterra Drilling Technologies.
- Février 2025 : date d’entrée en vigueur des contrôles à l’exportation chinois sur certains produits en tungstène.
- Le tungstène est classé métal critique par les États-Unis et l’Union européenne en raison de sa concentration géographique et de son importance industrielle.
- La Chine contrôle la majeure partie de la production et du raffinage mondial de tungstène depuis plusieurs décennies.
- Le Kazakhstan est déjà présent dans la géopolitique des matières premières : la Chine y a investi dans plusieurs secteurs miniers.
Les fabricants américains paient le prix fort
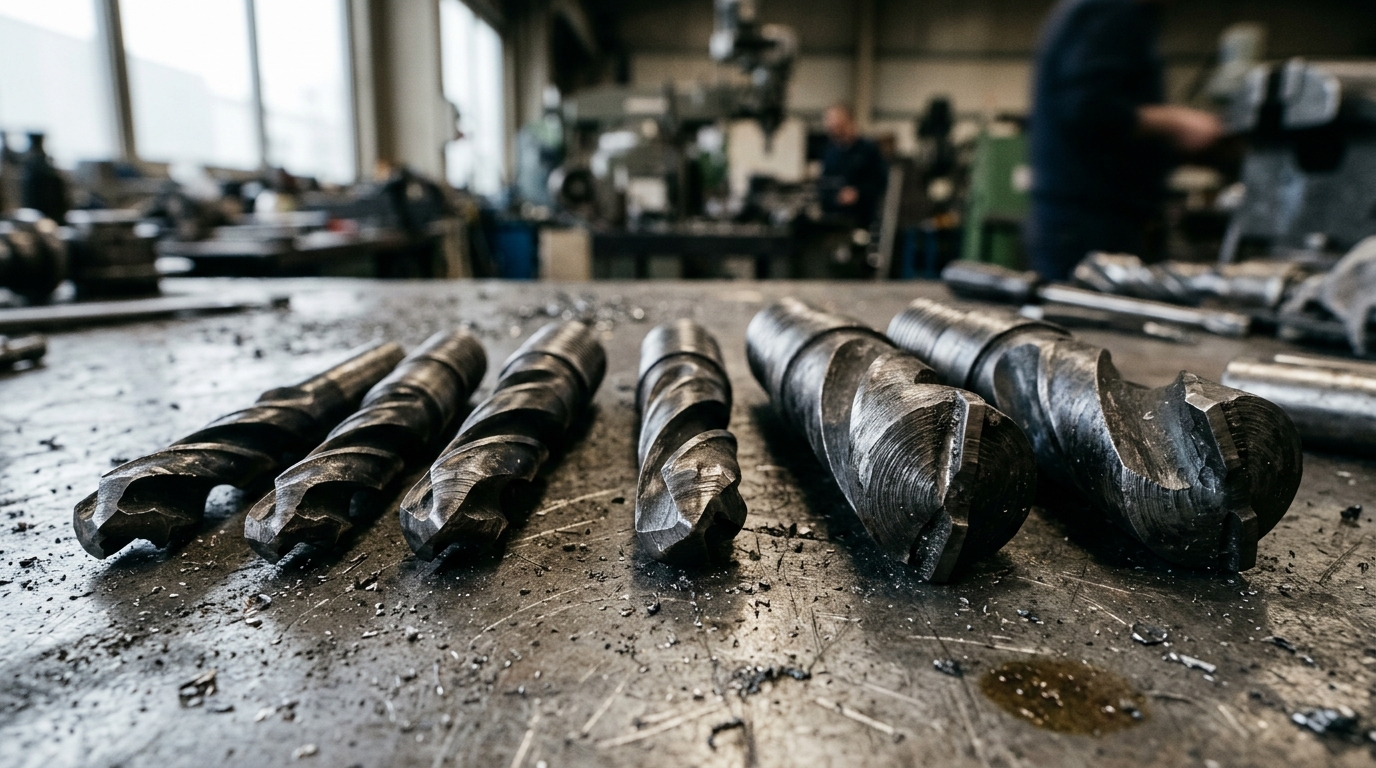
La pénurie ne reste pas abstraite. Elle touche concrètement les entreprises américaines. Ulterra Drilling Technologies, fabricant de têtes de forage pour le secteur pétrolier, a vu ses coûts de production grimper de 50 % en un an. La réponse de l’entreprise est révélatrice des arbitrages imposés par la crise : elle bascule vers des modèles à corps en acier, moins gourmands en tungstène.
Le problème est que les têtes de forage contenant davantage de tungstène durent plus longtemps sur les roches dures et abrasives. Choisir l’acier, c’est accepter une performance moindre. Ce compromis illustre jusqu’où une dépendance mal anticipée peut forcer des reculs technologiques.
Au-delà du pétrole, l’industrie de la défense subit la même pression. La demande en tungstène pour les applications militaires a augmenté au moment même où l’offre se contractait. Les deux dynamiques se sont renforcées mutuellement pour produire la flambée actuelle.
Le Kazakhstan : un pari américain aux résultats incertains
Washington a choisi le Kazakhstan comme point d’appui de sa stratégie de diversification. Des projets miniers soutenus par des capitaux américains y sont en cours de développement. L’objectif est de créer une chaîne d’approvisionnement alternative, hors de portée des décisions de Pékin.
Le choix du Kazakhstan n’est pas anodin. Le pays dispose de gisements de tungstène et cherche à attirer des investisseurs étrangers pour diversifier ses revenus au-delà du pétrole. Mais la présence chinoise y est déjà établie. Pékin a pris de l’avance dans plusieurs secteurs miniers kazakhs, y compris dans des filières liées aux matières premières critiques.
Les analystes cités par le South China Morning Post soulignent que l’écart sera difficile à combler. La Chine ne maîtrise pas seulement l’extraction. Elle contrôle aussi le raffinage, la transformation et la chaîne industrielle en aval. Construire cette profondeur industrielle prend des décennies, pas des années.
Une dépendance qui révèle une erreur de calcul occidentale
La situation du tungstène n’est pas un cas isolé. Elle suit le même schéma que celui des terres rares, des batteries ou des panneaux solaires. L’Occident a externalisé la production de métaux critiques pendant des décennies, au nom de la compétitivité et des coûts bas. Aujourd’hui, cette logique se retourne contre lui.
La Chine a construit sa position sur le tungstène par une politique industrielle de long terme. Soutien public massif, consolidation des acteurs miniers, investissements continus dans le raffinage : le résultat est une domination qui n’est pas le fruit du hasard.
Face à cela, les projets miniers au Kazakhstan – même bien financés – partent avec un retard structurel. Produire du minerai est une chose. Le transformer en produits industriels compétitifs en est une autre. Et trouver des clients prêts à payer davantage pour une source non chinoise en est encore une troisième.
Quand le prix monte, l’innovation s’accélère… ou recule
La flambée des prix peut théoriquement déclencher deux réponses. La première est l’innovation : trouver des substituts, allonger la durée de vie des outils, recycler les déchets de tungstène. La seconde est le repli : accepter des produits moins performants, comme le fait déjà Ulterra avec ses têtes de forage en acier.
Dans l’industrie pétrolière, le choix se fait sous contrainte économique immédiate. Les entreprises ne peuvent pas attendre que de nouvelles mines kazakhes soient opérationnelles. Elles adaptent leurs produits maintenant, avec les conséquences techniques que cela implique.
Cette pression peut aussi accélérer les programmes de recyclage du tungstène. Les déchets d’usinage industriel contiennent des quantités récupérables. Mais là encore, la Chine est en avance dans les technologies de récupération.
- Les contrôles à l’exportation chinois sur le tungstène ont fait bondir les prix de plus de 200 % depuis mai 2025.
- Les fabricants américains de têtes de forage absorbent des hausses de coûts de 50 % et simplifient leurs produits.
- Le Kazakhstan est le principal terrain d’action américain pour diversifier l’approvisionnement, mais la Chine y est déjà présente.
- La domination chinoise repose sur des décennies d’investissement dans l’extraction et le raffinage : difficile à reproduire rapidement.
- La dépendance au tungstène suit le même schéma que les terres rares ou les batteries – un angle mort de la politique industrielle occidentale.
La flambée du tungstène n’est pas une crise conjoncturelle. C’est la conséquence logique de décennies de sous-investissement occidental dans les matières premières critiques. La Chine n’a pas créé cette dépendance par surprise : elle l’a construite méthodiquement, avec une vision de long terme que l’Europe et les États-Unis n’ont pas eue.
Pour la France et l’Europe, le signal est clair. Miser sur un seul fournisseur pour les métaux industriels critiques est une vulnérabilité stratégique. Le Kazakhstan peut être une piste, mais sans politique industrielle coordonnée à l’échelle européenne, les projets miniers isolés ne suffiront pas.
Le lecteur français devrait retenir que le tungstène est dans chaque outil industriel performant. Quand le coût monte, c’est toute la chaîne de production qui en absorbe l’impact – bien au-delà du pétrole.
Un rapport de force qui ne se résout pas en un mandat présidentiel
Le Kazakhstan offre une opportunité réelle. Mais construire une alternative crédible à la domination chinoise sur le tungstène exige du temps, des capitaux, des compétences industrielles et une demande garantie. Aucun de ces éléments ne se construit rapidement.
Posez vos questions en commentaire : pensez-vous que l’Occident peut vraiment réduire sa dépendance aux métaux critiques chinois, ou le retard est-il déjà trop grand ?
Sources : South China Morning Post


